El BCRA destacó el mayor ahorro en dólares dentro del mercado local
ECONOMÍA Agencia de Noticias del Interior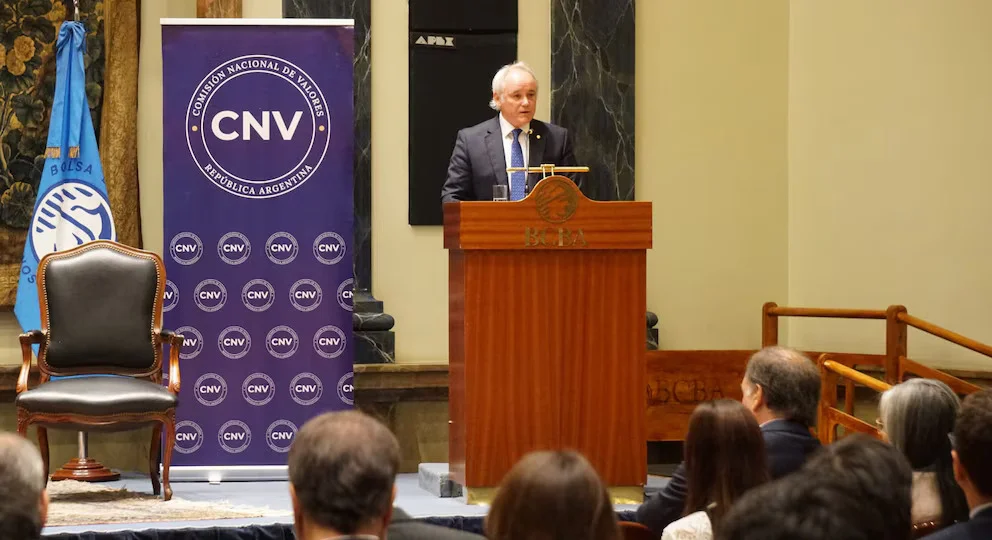
- El BCRA señaló que el 75% de los dólares comprados por ahorristas permanece dentro del mercado local.
- Werning vinculó ese comportamiento con el fondeo bancario y el desarrollo del mercado de capitales.
- El funcionario sostuvo que la compra minorista de dólares no resulta desestabilizadora cuando las divisas permanecen en el sistema.
- La autoridad monetaria destacó una reducción reciente de la morosidad y un crecimiento del crédito.
- Werning remarcó el aumento de la competencia entre bancos y mercado de capitales para financiar a las empresas.
- El vicepresidente del BCRA cuestionó el impacto de los impuestos sobre el costo de los préstamos.
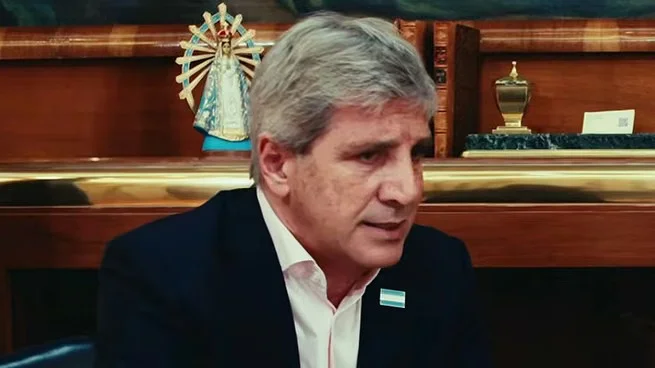
El Banco Central de la República Argentina (BCRA) destacó un cambio en el comportamiento de los ahorristas que compran dólares y señaló que una proporción creciente de esas divisas permanece dentro del sistema financiero local. El vicepresidente de la entidad, Vladimir Werning, sostuvo que el fenómeno fortalece el fondeo bancario, impulsa el mercado de capitales y genera condiciones para ampliar la inversión doméstica.
Durante la apertura de la Semana Mundial del Inversor en la Bolsa de Comercio de Buenos Aires, Werning explicó que actualmente el 75% de los dólares adquiridos por particulares permanece dentro del mercado argentino. La cifra representa una mejora respecto del escenario previo a las elecciones legislativas, cuando aproximadamente la mitad de las divisas compradas por ahorristas permanecía en el país.
Según el funcionario, el comportamiento se mantuvo incluso después de la salida del cepo cambiario. La compra minorista de moneda extranjera continúa, pero tres de cada cuatro dólares adquiridos permanecen en circuitos financieros locales, principalmente a través de cuentas bancarias, agentes de liquidación y compensación (ALyCs) y fondos comunes de inversión.
Para el BCRA, esta dinámica permite interpretar el ahorro en moneda extranjera desde una perspectiva diferente. Werning rechazó que la demanda de dólares por parte de los particulares constituya por sí misma un factor de inestabilidad cambiaria y sostuvo que, cuando los fondos permanecen dentro del sistema, pueden transformarse en una fuente de financiamiento para bancos, empresas y proyectos de inversión.
El vicepresidente de la entidad vinculó esta evolución con el objetivo de fortalecer el ahorro interno y reducir la dependencia de flujos financieros provenientes del exterior. En esa línea, planteó que el esquema económico busca evitar el “desahorro público” y sostener el equilibrio de la cuenta corriente sin depender de movimientos especulativos de corto plazo.
Werning también relacionó el comportamiento de los ahorristas con la moratoria fiscal y la ley de Inocencia Fiscal. Según su interpretación, ambas medidas contribuyeron a generar señales favorables para el ahorro doméstico y alentaron a los inversores a participar del ciclo económico mediante distintas alternativas financieras.
Otro de los ejes de su exposición estuvo relacionado con el crédito y la evolución de la morosidad. El funcionario señaló que la mora de los hogares se ubicó cerca del 13% dentro del sistema bancario, mientras que la irregularidad promedio de las carteras correspondientes a familias y empresas alcanzó el 7,5%.
Sin embargo, Werning pidió observar esas cifras en relación con el crecimiento del acceso al financiamiento. Destacó que el 83% de las personas y empresas que tienen crédito mantiene sus obligaciones al día y señaló que aumentaron las alternativas de refinanciación ofrecidas por las entidades financieras.
Según su análisis, la morosidad comenzó a mostrar una trayectoria descendente después del impacto generado por la incertidumbre política y la dolarización que siguieron a las elecciones de 2025. El funcionario consideró que ese efecto se encuentra en una etapa de cierre y que la reducción de los préstamos impagos permite que el crédito vuelva a expandirse tanto en pesos como en dólares.
También marcó diferencias entre el financiamiento destinado a familias y empresas. Mientras sostuvo que los hogares enfrentan tasas de interés reales más elevadas, destacó una reducción más pronunciada de las tasas para las compañías y una mayor competencia entre las entidades bancarias y el mercado de capitales. A su criterio, esa competencia puede favorecer especialmente a las pequeñas y medianas empresas.
En cuanto a la morosidad, Werning descartó la aplicación de subsidios, rescates de deudores o bancos, cambios regulatorios e inyecciones forzadas de liquidez. Consideró que esas herramientas podrían generar incentivos para el incumplimiento y aumentar el denominado “riesgo moral”.
Finalmente, cuestionó el peso de la carga tributaria sobre los préstamos. Según los datos expuestos, impuestos nacionales, provinciales y municipales representan cerca del 30% del costo financiero total de determinados créditos. Entre ellos mencionó el IVA, Ingresos Brutos, el impuesto a los sellos y las tasas municipales, y sostuvo que su reducción requiere decisiones coordinadas entre los distintos niveles de gobierno.
Últimas noticias
El BCRA destacó el mayor ahorro en dólares dentro del mercado local
Agencia de Noticias del Interior
ECONOMÍA

Te puede interesar
Caputo anticipó una recuperación económica y destacó el giro regional
Agencia de Noticias del Interior
ECONOMÍA
El empleo privado cayó, pero algunas actividades resistieron
Agencia de Noticias del Interior
ECONOMÍA
Ocho de cada diez pymes no prevén invertir en los próximos seis meses
Agencia de Noticias del Interior
ECONOMÍA
El Gobierno enfrenta fuertes vencimientos de deuda en octubre
Agencia de Noticias del Interior
ECONOMÍALo más visto
El Gobierno enfrenta fuertes vencimientos de deuda en octubre
Agencia de Noticias del Interior
ECONOMÍA
Quirno resaltó los triunfos de los candidatos respaldados por Milei en la región
Agencia de Noticias del Interior
POLÍTICA