Quirno resaltó los triunfos de los candidatos respaldados por Milei en la región
Agencia de Noticias del Interior
POLÍTICA
Mercado Libre atraviesa una etapa en la que el crecimiento de sus negocios convive con una presión sobre la rentabilidad. La compañía continúa ampliando sus operaciones de comercio electrónico y servicios financieros, al tiempo que destina recursos a logística, entregas rápidas, crédito e inteligencia artificial. Esa estrategia incrementa los costos en el corto plazo, pero sostiene las expectativas de una mejora de las ganancias hacia adelante.
La situación concentra la atención de los inversores porque el desafío consiste en determinar cuánto tiempo demandarán esas inversiones para transformarse en mayores beneficios. Goldman Sachs y Morgan Stanley mantienen una perspectiva positiva sobre la evolución futura de la compañía, aunque con ajustes en sus proyecciones y con especial atención sobre los márgenes.
A partir de una cotización de 1.728,53 dólares, Goldman mantiene su recomendación de compra y establece un precio objetivo de 2.230 dólares a doce meses. Morgan Stanley, en tanto, recomienda sobreponderar la acción y fija un objetivo de 2.450 dólares. Las estimaciones están condicionadas por la evolución de las inversiones y por el contexto económico de los principales mercados latinoamericanos.
Para el tercer trimestre de 2026, Goldman proyecta ingresos netos por 10.700 millones de dólares, lo que representaría un crecimiento interanual del 44%. Sin embargo, la ganancia operativa sería de 713 millones de dólares, alrededor de 2% inferior a la registrada durante el mismo período del año anterior. El margen operativo se ubicaría en 6,7%, frente al 9,8% de un año atrás.
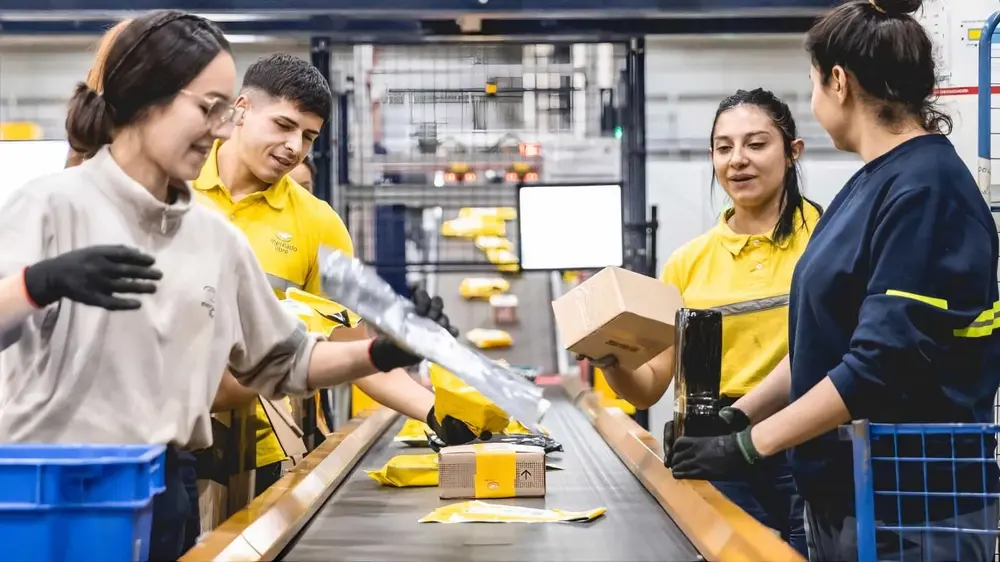
La compresión de los márgenes está vinculada, según el análisis presentado, con una estrategia de expansión. Mercado Libre incrementa el gasto en infraestructura logística, centros de almacenamiento, reducción de los tiempos de entrega, tarjetas de crédito e inteligencia artificial. También afronta costos derivados de promociones y políticas de envío.
La expectativa de los analistas apunta a que esas inversiones comiencen a generar un mayor apalancamiento operativo. Si la infraestructura logra madurar y los costos fijos pueden distribuirse sobre un volumen mayor de operaciones, una proporción más importante del crecimiento de los ingresos podría convertirse en ganancias.
Goldman proyecta para 2027 ingresos por 52.528 millones de dólares, con un crecimiento del 25%, mientras que la ganancia operativa alcanzaría los 3.818 millones, un aumento del 34%. El margen operativo pasaría del 6,8% estimado para 2026 al 7,3%. Morgan Stanley también espera una aceleración de la rentabilidad.
Brasil aparece como uno de los principales motores del avance. Goldman prevé para el tercer trimestre un incremento del 33% en el valor de las ventas de la plataforma, medido en moneda local, y del 36% en las unidades comercializadas. En Argentina, proyecta un aumento nominal del 40% en el valor de las ventas en pesos, aunque con un crecimiento de unidades del 17%.
Ese comportamiento argentino refleja un consumo más selectivo, con mayor peso de productos esenciales y menos discrecionales. El aumento nominal de las ventas tampoco equivale a una expansión real ni a un crecimiento similar medido en dólares.
Otro eje de expansión es Mercado Pago. Goldman estima que el volumen de pagos procesados alcanzará los 106.616 millones de dólares durante el tercer trimestre, con una expansión interanual del 50%. La cartera de créditos llegaría a 18.313 millones de dólares, un incremento del 66%.
El crecimiento del crédito, sin embargo, exige mayores provisiones ante posibles pérdidas. La evolución de la morosidad será determinante para establecer si la expansión de Mercado Crédito puede convertirse en uno de los motores de rentabilidad de la compañía.
La logística constituye otro frente de inversión. Morgan Stanley analiza el desarrollo de “Envíos Agora”, un servicio de entregas rápidas implementado inicialmente en una zona limitada de San Pablo, con tiempos promedio cercanos a 40 minutos. El proyecto apunta a incorporar compras urgentes y frecuentes, aunque su expansión dependerá de los costos de reparto y de la frecuencia de utilización.
La competencia también representa un desafío. Amazon, Shopee y otros actores regionales obligan a Mercado Libre a sostener promociones, beneficios y programas de fidelización. A esto se suman los riesgos cambiarios, regulatorios, tributarios e inflacionarios propios de los mercados donde opera.
De esta manera, la evolución de la acción estará vinculada no solo con la capacidad de Mercado Libre para seguir aumentando sus ventas, pagos y créditos, sino también con su capacidad para transformar ese crecimiento en una mejora sostenida de la rentabilidad. La incógnita central será si la actual presión sobre los márgenes corresponde a una etapa transitoria de inversión o si la competencia obligará a prolongarla.