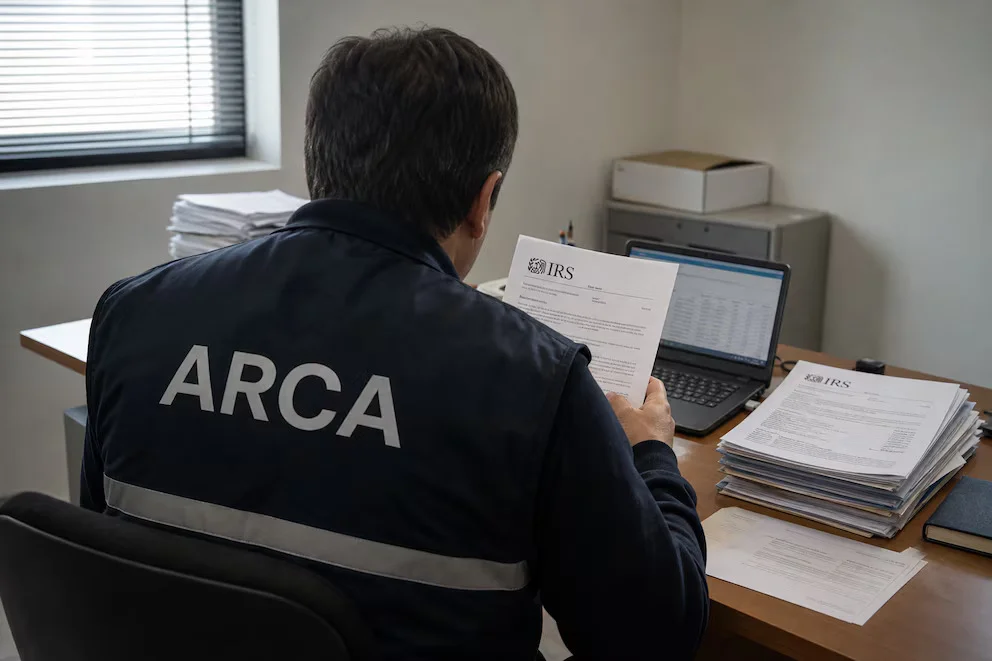
- La Argentina y Estados Unidos mantienen desde 2023 un acuerdo de intercambio de información tributaria bajo el régimen Fatca.
- El IRS envía a ARCA datos para identificar determinadas cuentas e ingresos de residentes argentinos.
- El mecanismo no contempla el envío automático de saldos ni del detalle de movimientos bancarios.
- Los dividendos e intereses de fuente estadounidense pueden quedar incluidos bajo determinadas condiciones.
- Las estructuras societarias radicadas fuera de la Argentina pueden limitar la identificación automática del beneficiario final.
- ARCA puede utilizar la información para comparar los datos recibidos con las declaraciones juradas y detectar posibles inconsistencias.
El acuerdo de intercambio de información tributaria entre la Argentina y Estados Unidos permite que la Agencia de Recaudación y Control Aduanero (ARCA) reciba determinados datos sobre cuentas e ingresos de residentes argentinos en entidades financieras estadounidenses. El mecanismo comenzó a regir en enero de 2023 y contempla un intercambio de información que se realiza en septiembre de cada año.
El convenio fue firmado el 5 de diciembre de 2022 y tuvo su primer envío de información en septiembre de 2024, con datos correspondientes al ejercicio fiscal 2023. El sistema está basado en la ley estadounidense conocida como Fatca, que establece obligaciones para las instituciones financieras respecto de cuentas pertenecientes a personas de otros países.
Sin embargo, el alcance de la información que llega desde Estados Unidos es más limitado que el previsto en otros mecanismos de intercambio automático aplicados por países que siguen el estándar de la Organización para la Cooperación y el Desarrollo Económicos (OCDE). En particular, el acuerdo no contempla el envío automático de los saldos de las cuentas ni del detalle de los movimientos financieros.
Entre los datos que puede recibir ARCA figuran la identificación del titular de una cuenta cuando se trate de una persona humana o una entidad residente en la Argentina, el nombre de la institución financiera estadounidense y el número de cuenta informado por esa entidad.
También pueden incluirse determinados ingresos de fuente estadounidense. En el caso de los intereses obtenidos en cuentas de depósito, como cajas de ahorro, cuentas corrientes y plazos fijos, la información se remite cuando superan los 10 dólares anuales. Los dividendos de fuente estadounidense, en cambio, no tienen un monto mínimo para ser informados. También pueden aparecer otros ingresos de fuente estadounidense que deban ser declarados ante el fisco de ese país.
El intercambio contempla además ingresos derivados de inversiones en acciones de compañías estadounidenses, incluidos sus dividendos, y dividendos correspondientes a fondos cotizados en bolsa, conocidos como ETF, siempre que sean considerados de fuente estadounidense.
La normativa argentina fue adaptada poco después de la firma del convenio. El 15 de diciembre de 2022, la entonces AFIP dictó la Resolución General 5303 para adecuar el régimen local. Posteriormente, el 18 de enero de 2023, el IRS comunicó que la infraestructura destinada al resguardo de los datos de ARCA resultaba adecuada.
Uno de los principales límites del mecanismo es que Estados Unidos no informa automáticamente cuánto dinero tiene una persona en una cuenta determinada ni cuáles fueron sus movimientos. Tampoco remite, como regla general, la composición completa de una cartera de inversiones. Por ese motivo, los datos recibidos pueden permitir detectar la existencia de una cuenta o determinados ingresos que no aparecen en una declaración jurada, pero no permiten establecer por sí solos el saldo disponible en una fecha determinada.
Si ARCA necesita conocer información adicional, como saldos, transferencias o movimientos específicos, debe realizar un pedido puntual a las autoridades estadounidenses mediante los mecanismos de cooperación tributaria disponibles entre ambos países.
El intercambio tampoco alcanza a todos los activos vinculados con Estados Unidos. Entre las situaciones que pueden quedar fuera se encuentran los inmuebles ubicados en ese país, determinadas cuentas cuyos rendimientos no sean de fuente estadounidense, dividendos de sociedades extranjeras y estructuras de inversión realizadas fuera de Estados Unidos.
También existen limitaciones cuando una cuenta está a nombre de una sociedad radicada en otra jurisdicción. En esos casos, el sistema no necesariamente identifica de manera automática al beneficiario final argentino detrás de esa estructura.
Los datos recibidos pueden ser utilizados por ARCA para contrastar la información enviada por el IRS con las declaraciones juradas presentadas en la Argentina. Si aparecen diferencias, el organismo puede solicitar explicaciones, documentación o rectificaciones. La recepción de esos datos, por sí misma, no implica automáticamente una determinación de deuda ni el inicio de una fiscalización.
Últimas noticias
Te puede interesar
Lo más visto