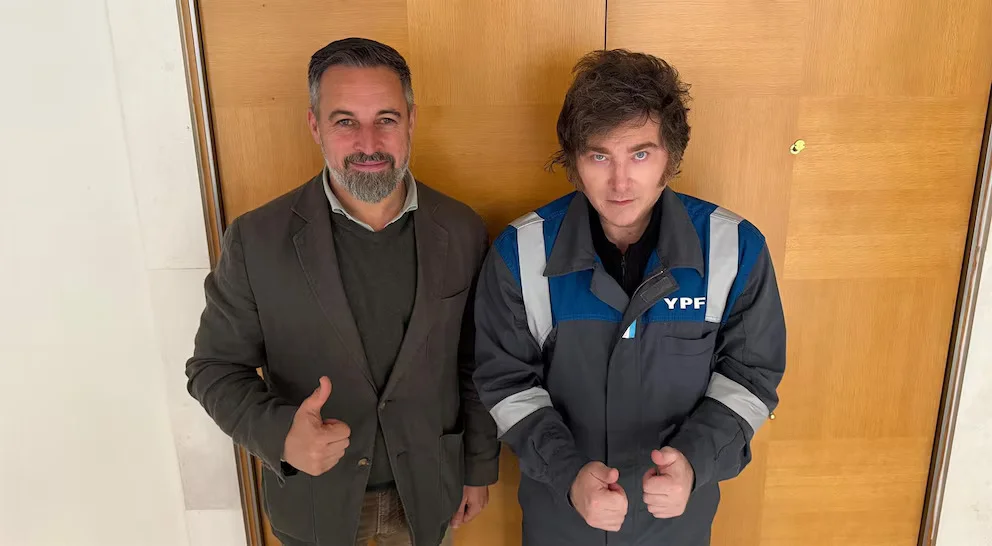
Milei viaja a España para participar de la Cumbre Iberoamericana y reunirse con el líder de Vox
Agencia de Noticias del Interior
POLÍTICA04 de noviembre de 2026
El Gobierno decidió dar marcha atrás con uno de los cambios tributarios incluidos en la primera versión del proyecto de Ley de Competitividad Financiera, que había generado preocupación entre inversores, operadores bursátiles y especialistas impositivos. La iniciativa contemplaba eliminar la exención del impuesto a las Ganancias para determinadas operaciones con certificados de depósito argentinos (CEDEARs), pero el Ministerio de Economía confirmó que ese apartado será retirado antes de que avance el tratamiento legislativo.
La disposición había quedado incorporada en el texto enviado a la Cámara de Diputados y establecía un nuevo criterio para determinar el tratamiento fiscal de estos instrumentos financieros. Sin embargo, desde el equipo económico reconocieron que se trataba de una redacción correspondiente a una versión anterior del proyecto y que su presencia en la iniciativa respondía a un error durante la elaboración del documento.
La decisión se conoció después de que la propuesta generara cuestionamientos en el ámbito financiero. Felipe Núñez, director del Banco de Inversión y Comercio Exterior (BICE) y asesor cercano al ministro de Economía, Luis Caputo, confirmó públicamente que el apartado sería eliminado. La explicación oficial fue que la disposición había quedado de un borrador viejo y que ya se estaban realizando las correcciones necesarias.
El cambio que ahora será descartado tenía consecuencias potenciales para quienes utilizan los CEDEARs como alternativa para invertir en activos internacionales desde el mercado argentino. Estos certificados permiten adquirir, a través de sociedades de Bolsa locales, instrumentos que representan acciones, bonos u otros activos negociados en mercados del exterior, sin necesidad de abrir una cuenta de inversión fuera del país.
Su cotización está vinculada tanto con la evolución del activo extranjero que representan como con el comportamiento del dólar financiero. De esa manera, constituyen una herramienta utilizada por inversores argentinos para diversificar sus carteras y acceder a empresas y mercados internacionales.
La propuesta original buscaba modificar el inciso u) del artículo 26 de la Ley de Impuesto a las Ganancias. El objetivo era establecer que los certificados recibieran el mismo tratamiento tributario que el activo subyacente, es decir, el instrumento financiero extranjero al que representan. Según las estimaciones de especialistas tributarios, la aplicación de ese criterio podía derivar en un gravamen del 15%.
El mecanismo planteado se conoce como transparencia fiscal o look-through. Su aplicación habría significado que el tratamiento impositivo de una inversión no dependiera del instrumento utilizado para concretarla, sino de la naturaleza del activo que se encuentra detrás del certificado.
En consecuencia, una persona que comprara directamente una acción extranjera habría recibido el mismo tratamiento fiscal que otra que adquiriera un CEDEAR representativo de esa misma compañía. El borrador también establecía que la modificación alcanzaría a los certificados comprados desde el 31 de octubre de 2026.
La fundamentación oficial de ese cambio apuntaba a evitar diferencias tributarias entre inversiones económicamente equivalentes. El texto sostenía que el régimen vigente podía permitir ventajas fiscales por utilizar certificados negociados localmente para acceder a activos del exterior, mientras que las adquisiciones directas podían quedar alcanzadas por Ganancias.
Sin embargo, tras la controversia generada, el Ejecutivo resolvió abandonar esa modificación. Por lo tanto, el proyecto dejará de incluir ese criterio de equiparación tributaria para las operaciones con CEDEARs.
Una reforma financiera más amplia
La marcha atrás no modifica el alcance general de la Ley de Competitividad Financiera, una iniciativa de 240 artículos que busca transformar distintos aspectos del mercado de capitales, los instrumentos de crédito y el sistema de garantías.
Entre sus principales objetivos aparece la incorporación de tecnologías de registros distribuidos, como blockchain, para emitir, almacenar, transferir y negociar valores negociables. La propuesta contempla que estos instrumentos puedan operar fuera de los mecanismos tradicionales de depósito centralizado, bajo condiciones de seguridad, trazabilidad e identificación de sus emisores.
También se incorpora la figura de Otros Ámbitos de Negociación Autorizados, que permitirá habilitar plataformas digitales, aplicaciones y sistemas operados por proveedores de servicios de activos virtuales autorizados. Las operaciones realizadas en esos espacios tendrán reconocimiento legal equivalente al de los mercados tradicionales habilitados.
La iniciativa establece, además, una distribución de competencias entre el Banco Central y la Comisión Nacional de Valores. El primero conservará las atribuciones vinculadas con pagos, liquidaciones y compensaciones, mientras que la CNV tendrá a su cargo la regulación de la emisión, el registro y la negociación de valores tokenizados.
Otro capítulo relevante apunta a ampliar los bienes que podrán utilizarse como garantías para obtener financiamiento. La lista incluye activos virtuales, acciones, derechos de propiedad intelectual, créditos contractuales, inventarios, ingresos futuros y saldos en cuentas bancarias o proveedores de servicios de pago.
El proyecto también introduce modificaciones en pagarés, cheques, tarjetas, fideicomisos, fondos comunes de inversión y facturas de crédito electrónicas para pequeñas y medianas empresas.
Así, mientras mantiene su apuesta por una mayor desregulación y modernización del sistema financiero, el Gobierno decidió retirar una modificación tributaria que había abierto un frente de conflicto con los inversores. La corrección sobre los CEDEARs será una de las primeras rectificaciones del extenso proyecto antes de su discusión parlamentaria.