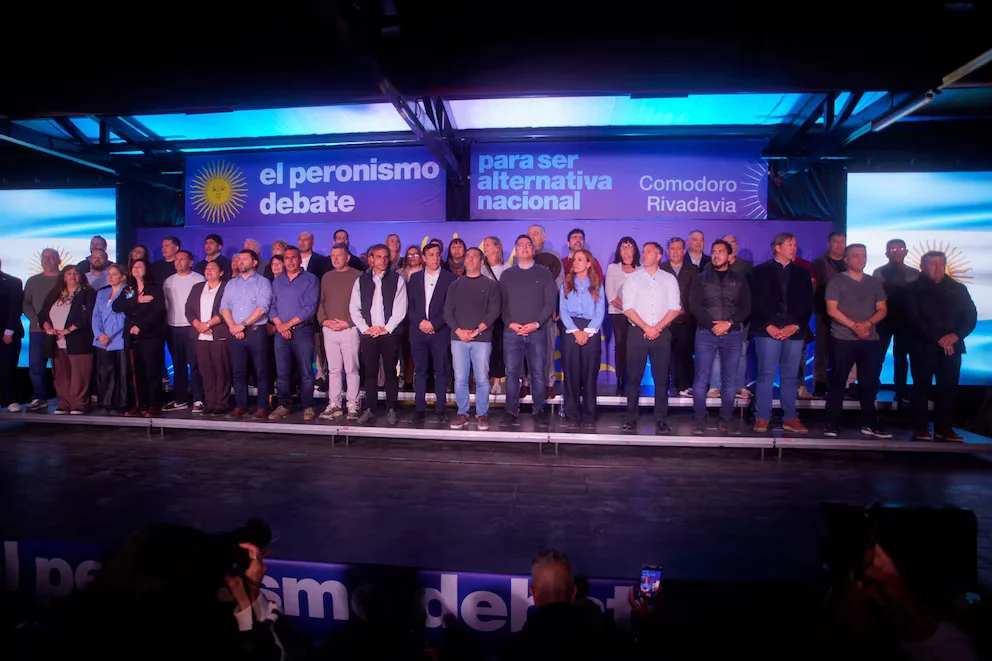
El Peronismo Federal busca construir un proyecto nacional con eje en el empleo y el desarrollo productivo
Agencia de Noticias del Interior
POLÍTICA
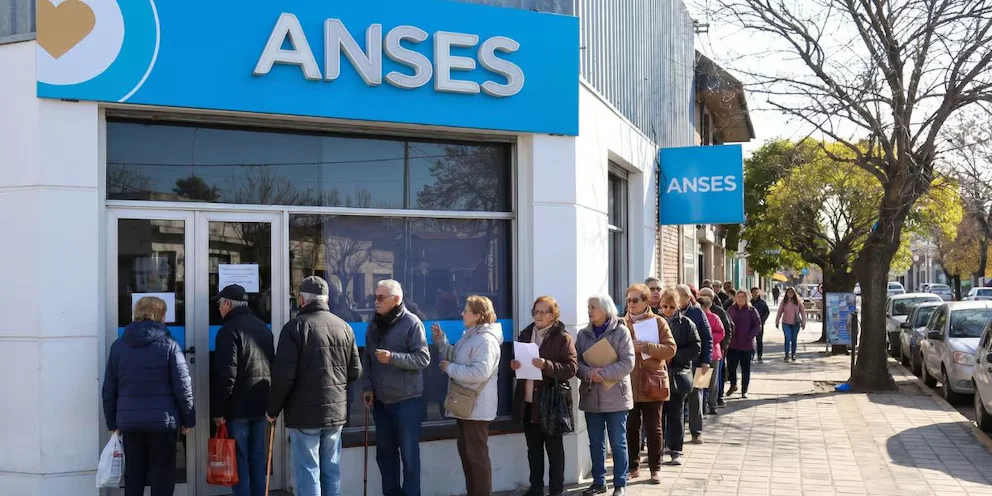
El sistema previsional argentino enfrenta una dificultad estructural que compromete su financiamiento presente y futuro: el 54,5% de las personas ocupadas no realiza aportes jubilatorios. La caída de la proporción de trabajadores que contribuyen al sistema reduce los recursos disponibles para pagar jubilaciones y pensiones, en un mercado laboral marcado por el avance de la informalidad y el deterioro de las condiciones de empleo.
Los datos de la Encuesta Permanente de Hogares (EPH) del Indec muestran que la proporción de ocupados que efectúan contribuciones previsionales descendió desde niveles de entre el 47,3% y el 48,4% durante 2023 hasta el 45,2% en el primer trimestre del corriente año. Esta evolución profundiza una de las principales debilidades del régimen jubilatorio: la insuficiente cantidad de trabajadores registrados en relación con las necesidades de financiamiento.
La reducción de los aportes tiene consecuencias económicas significativas. Una estimación del Centro de Economía Política Argentina (CEPA) calculó que la caída de las contribuciones podría representar una pérdida anual de $3,3 billones a valores actuales. El monto equivale al 5,3% de la recaudación obtenida mediante aportes personales y contribuciones patronales.
De ese total, unos $2 billones corresponderían a contribuciones de los empleadores y $1,3 billones a los aportes de los trabajadores. En términos mensuales, la merma potencial promedio alcanzaría los $277.780 millones, con un máximo estimado de $454.093 millones en julio, debido al efecto de la liquidación del medio aguinaldo.
El CEPA aclaró que se trata de una proyección máxima de la pérdida potencial y no de una medición exacta de los recursos que efectivamente dejaron de ingresar. El cálculo supone que quienes pasan a la informalidad perciben el mismo salario promedio que los trabajadores registrados, aunque las remuneraciones de los empleados no registrados suelen ser inferiores.
El problema también se vincula con la composición del gasto público. Según el Instituto de Desarrollo Social Argentino (Idesa), después del ajuste aplicado por el actual Gobierno, el gasto público no destinado a la vejez se encuentra apenas un 5% por encima, en términos del producto bruto interno (PBI), del promedio registrado durante la década de 1980. En cambio, el gasto asociado a la vejez supera en un 73% aquel nivel.
La comparación internacional permite dimensionar las dificultades argentinas para ampliar la base de financiamiento. Un estudio de la Oficina de Presupuesto del Congreso (OPC), que analizó los sistemas de Argentina, Brasil, México, Canadá, España y Suecia, ubicó al país entre los que tienen una menor proporción de aportantes respecto de la población económicamente activa.
Para el Sistema Integrado Previsional Argentino (SIPA), el indicador alcanza el 46,3%. La proporción asciende aproximadamente al 58% cuando se incorporan los contribuyentes de las cajas provinciales no transferidas y de los regímenes profesionales. Brasil registra un 60,9%, Canadá un 86,1%, España un 87,5% y Suecia un 91,5%. México presenta el nivel más bajo, con el 42,5%.
La informalidad explica buena parte de estas diferencias. En la Argentina, el 43% de las personas ocupadas trabaja sin estar registrado, mientras que en Canadá, España y Suecia esa modalidad tiene una incidencia marginal. A esto se suma que no todos los aportantes contribuyen en la misma proporción: los trabajadores independientes suelen destinar menos recursos al sistema que los asalariados formales.
El monotributo constituye un ejemplo de esa disparidad. En la categoría más habitual, el componente previsional representa, en promedio, apenas el 3,65% del ingreso del contribuyente. En cambio, los empleados en relación de dependencia aportan, entre contribuciones patronales y personales, un porcentaje de entre el 21,77% y el 23,35% de la remuneración bruta.
Las cuentas previsionales reflejan esa fragilidad. De acuerdo con la OPC, el sistema presenta un resultado positivo equivalente al 0,03% del PBI cuando se incluyen los impuestos asignados específicamente a su financiamiento. Sin embargo, si se consideran exclusivamente los aportes personales y las contribuciones patronales, el resultado es deficitario en un 0,72% del producto.
La dependencia de tributos vinculados al consumo y a las transacciones bancarias expone, además, los ingresos del sistema a las fluctuaciones de la actividad económica. En ese escenario, la tasa de cotización vigente, del 22,2%, debería elevarse al 46,1% para equilibrar las cuentas bajo las reglas actuales. La diferencia constituye la más amplia entre los países examinados y evidencia las limitaciones de intentar resolver el desequilibrio únicamente mediante mayores cargas laborales.
A estas dificultades se suma el envejecimiento demográfico. La cantidad de personas de 65 años o más por cada 100 habitantes en edad activa pasaría de 18,8 actualmente a entre 30 y 32 en 2050. El cambio incrementará las exigencias sobre un sistema que necesita ampliar la cantidad de aportantes y fortalecer sus ingresos contributivos para sostener las prestaciones futuras.