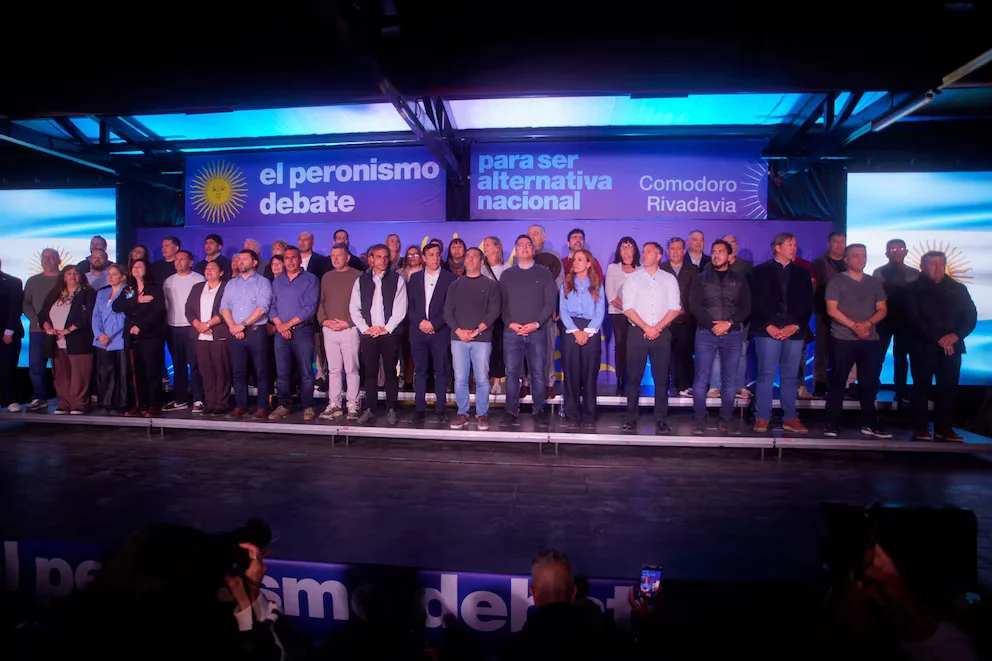
El Peronismo Federal busca construir un proyecto nacional con eje en el empleo y el desarrollo productivo
Agencia de Noticias del Interior
POLÍTICA
La implementación del nuevo régimen de Impuesto a las Ganancias Simplificado enfrenta una serie de obstáculos reglamentarios que podrían obligar al Gobierno a extender nuevamente el plazo para presentar las declaraciones juradas correspondientes al período fiscal 2025. Con el vencimiento previsto para el 30 de octubre, contadores y asesores tributarios advierten que todavía faltan medidas administrativas y herramientas informáticas indispensables para que el sistema funcione plenamente.
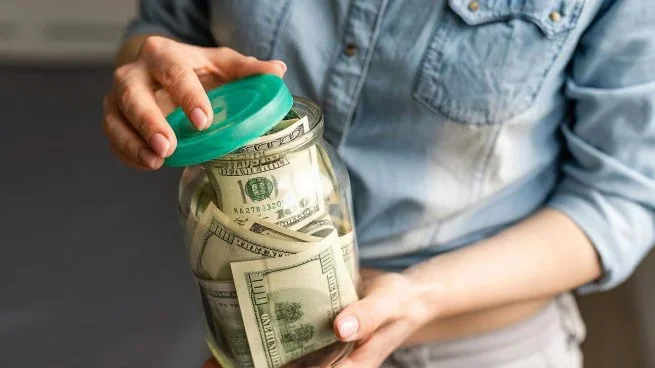
El escenario se conoció después de la publicación en el Boletín Oficial del decreto reglamentario de Inocencia Fiscal II, una modificación aprobada por el Congreso hace aproximadamente un mes. La norma incorpora cambios impulsados por un grupo de contadores ante el ministro de Economía, Luis Caputo, con el objetivo de ofrecer mayores garantías a quienes buscan utilizar dólares que mantienen fuera del sistema financiero formal.
La ley ya había sido promulgada una semana antes, pero ese paso no alcanzó para completar la implementación. Ahora, la Agencia de Recaudación y Control Aduanero (ARCA) debe adecuar su normativa, modificar la Resolución General 5820 y actualizar el aplicativo de su página web para incorporar los nuevos parámetros. Sin esas modificaciones, el régimen todavía no cuenta con todas las condiciones operativas necesarias.
A esas tareas se suma la intervención de la Unidad de Información Financiera (UIF), que debe establecer reglas vinculadas con el denominado antecedente favorable. La reglamentación resulta especialmente relevante para quienes pretendan ingresar al sistema fondos que no estaban depositados en entidades financieras, incluidos los dólares guardados fuera del circuito bancario.
El plazo de 15 días hábiles previsto para que la UIF dicte esa normativa vence el 2 de noviembre de 2026, después de la fecha establecida para presentar las declaraciones juradas. Esa diferencia de fechas alimenta las dudas sobre la posibilidad de cumplir con el cronograma original y refuerza las expectativas de una nueva prórroga.
El tributarista Sebastián Domínguez, CEO de SDC Asesores Tributarios, explicó que el Decreto 1253/2026 adapta la reglamentación a la Ley 27.826 en aspectos centrales. Entre los cambios mencionó la sustitución de la verificación de determinados topes por el requisito de residencia, la evaluación de las discrepancias significativas sobre el impuesto determinado y la aplicación del monto previsto en el Régimen Penal Tributario vigente cuando vence la declaración jurada.
La reglamentación también habilita la adhesión al régimen simplificado de contribuyentes que ya hayan presentado la declaración correspondiente a 2025 bajo el esquema general. Sin embargo, Domínguez advirtió que todavía deben resolverse cuestiones operativas y normativas, entre ellas la adecuación del aplicativo y las obligaciones de información patrimonial para grandes contribuyentes y funcionarios públicos.
Otro de los puntos que genera incertidumbre es el alcance de la protección frente a eventuales reclamos tributarios. El régimen busca facilitar la utilización de fondos no declarados anteriormente, pero su aplicación nacional no implica necesariamente que las provincias adopten el mismo criterio.
El especialista tributario Iván Sasovsky advirtió que ninguna provincia ni la Ciudad Autónoma de Buenos Aires adhirió formalmente a Inocencia Fiscal II. Por ese motivo, sostuvo que las jurisdicciones podrían considerar que los fondos depositados corresponden a ventas omitidas y reclamar el pago de Ingresos Brutos. Según su planteo, la protección establecida para el ámbito nacional no se extiende automáticamente a los tributos provinciales.
Esta falta de coordinación puede desalentar a quienes evalúan ingresar sus dólares al sistema bancario. La iniciativa, que comenzó mediante un decreto del Poder Ejecutivo y luego fue trasladada a una ley, necesitó una segunda versión para corregir aspectos técnicos cuestionados por especialistas. Pese a esas modificaciones, persisten interrogantes sobre la seguridad jurídica y el alcance efectivo de sus beneficios.
Entre los asuntos pendientes también figuran las reglas para la bancarización de los fondos en origen y destino, los procedimientos de adhesión, exclusión, ratificación anual y baja, y la implementación de una consulta automatizada para que los sujetos obligados puedan verificar la situación de cada cliente.
Con el vencimiento del 30 de octubre cada vez más cerca, la actualización de las normas y del sistema informático aparece como una condición decisiva. La eventual prórroga dependerá de cómo se resuelvan esas cuestiones, mientras el objetivo de movilizar los dólares fuera del sistema formal continúa condicionado por las dudas regulatorias y la falta de adhesión de las jurisdicciones provinciales.