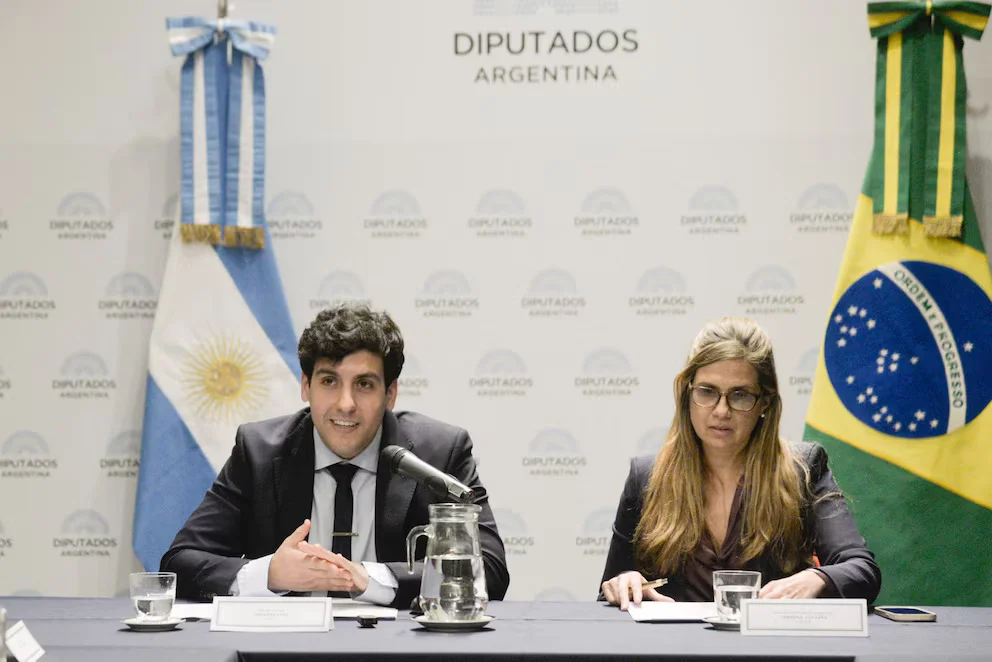
Milei envía diputados libertarios a Brasil para respaldar a Flavio Bolsonaro
Agencia de Noticias del Interior
POLÍTICA
Las entidades financieras anticipan un repunte de la demanda de préstamos por parte de los hogares durante el último trimestre de 2026, aunque el escenario de atrasos en los pagos continúa condicionando el acceso al financiamiento. Las proyecciones incluyen créditos hipotecarios, tarjetas y otras líneas de consumo, mientras que los préstamos prendarios no registrarían variaciones significativas, según la Encuesta de Condiciones Crediticias del Banco Central de la República Argentina (BCRA).
El pronóstico contrasta con lo observado entre julio y septiembre, cuando los bancos describieron un comportamiento estable en los pedidos de financiamiento de las familias. Durante ese período no detectaron cambios de magnitud en la demanda de créditos hipotecarios, prendarios, tarjetas ni otros préstamos destinados al consumo. Para el cierre del año, en cambio, esperan una mayor actividad en la mayoría de esos segmentos.
La expectativa de recuperación no supone, sin embargo, una apertura generalizada de las condiciones para acceder al crédito. Las entidades prevén mantener sin modificaciones significativas sus criterios de aprobación para los hogares durante el cuarto trimestre, en un contexto marcado por el incremento de la morosidad desde 2025 y el endurecimiento de las exigencias bancarias.
El último dato disponible mostró una leve mejora en el cumplimiento de las obligaciones financieras. La proporción de préstamos irregulares de las familias descendió del 12,9% en julio al 12,8% en agosto, luego de haber alcanzado en el primer mes el nivel más elevado en más de dos décadas.
Durante el tercer trimestre, los créditos hipotecarios fueron la principal excepción dentro de las condiciones de otorgamiento a los hogares. Mientras que los estándares de aprobación permanecieron relativamente estables en casi todas las líneas, las entidades flexibilizaron de manera significativa los requisitos para acceder a financiamiento destinado a la vivienda.
El Índice de Difusión utilizado por el BCRA para medir la orientación de las respuestas bancarias alcanzó el 22% en ese segmento, reflejando una mayor inclinación hacia condiciones menos restrictivas. También se registró una flexibilización de los márgenes aplicados sobre el costo de fondeo en casi todas las líneas destinadas a las familias, aunque los otros préstamos al consumo no mostraron modificaciones importantes en ese aspecto.
Las condiciones no evolucionaron de manera uniforme. Las comisiones vinculadas con las tarjetas de crédito experimentaron una restricción moderada. En los hipotecarios, los bancos flexibilizaron moderadamente los montos máximos, pero restringieron los plazos de devolución en una magnitud similar.
En el financiamiento empresarial, en cambio, la encuesta reflejó una contracción de la demanda durante el tercer trimestre. El Índice de Difusión general se ubicó en -35,1%, con retrocesos tanto entre las pequeñas y medianas empresas como entre las compañías de mayor tamaño. Para las pymes, el indicador también fue de -35,1%, mientras que para las grandes firmas se situó en -19%.
De cara al último trimestre, los bancos esperan una recuperación moderada de los pedidos de crédito corporativo, con un indicador general de 7,2%. La mejora estaría concentrada en las grandes empresas, para las que se proyecta un índice de 12,2%. Entre las pymes, la previsión es de estabilidad en la demanda.
La oferta de financiamiento para las compañías también mostró señales de mayor cautela. Entre julio y septiembre, los criterios de aprobación se restringieron moderadamente, con un índice general de -14,6%. El endurecimiento fue más pronunciado en las pymes, donde llegó al -23%. Para el cierre del año, las entidades prevén mantener los estándares sin cambios para el conjunto de las empresas y las grandes firmas, pero anticipan nuevas restricciones moderadas para las pequeñas y medianas compañías.
En paralelo, la morosidad sigue mostrando diferencias importantes según el origen del financiamiento. Mientras el indicador de los préstamos bancarios a los hogares bajó marginalmente en agosto, los atrasos en los créditos otorgados por proveedores no financieros treparon al 33,9%, después de 21 meses consecutivos de aumentos. Ese segmento representa el 17% del financiamiento total destinado a las familias.
Entre los indicadores que podrían anticipar una mejora futura, los analistas señalaron el aumento de las refinanciaciones y la disminución de los créditos con atrasos de hasta 90 días. En agosto, estos últimos representaron el 2,7% del total, el menor nivel desde el mismo mes de 2025. Sin embargo, la evolución de la morosidad demora en reflejar esos cambios, debido al tiempo necesario para que los deudores abandonen las categorías de incumplimiento.
Así, el sistema financiero enfrenta el cierre de 2026 con expectativas de mayor demanda de préstamos familiares, pero con criterios de aprobación todavía condicionados por el riesgo de impago y una situación desigual entre los hogares, las grandes empresas y las pymes.