Kicillof profundiza su perfil federal con un encuentro junto al intendente de Córdoba
Agencia de Noticias del Interior
POLÍTICA
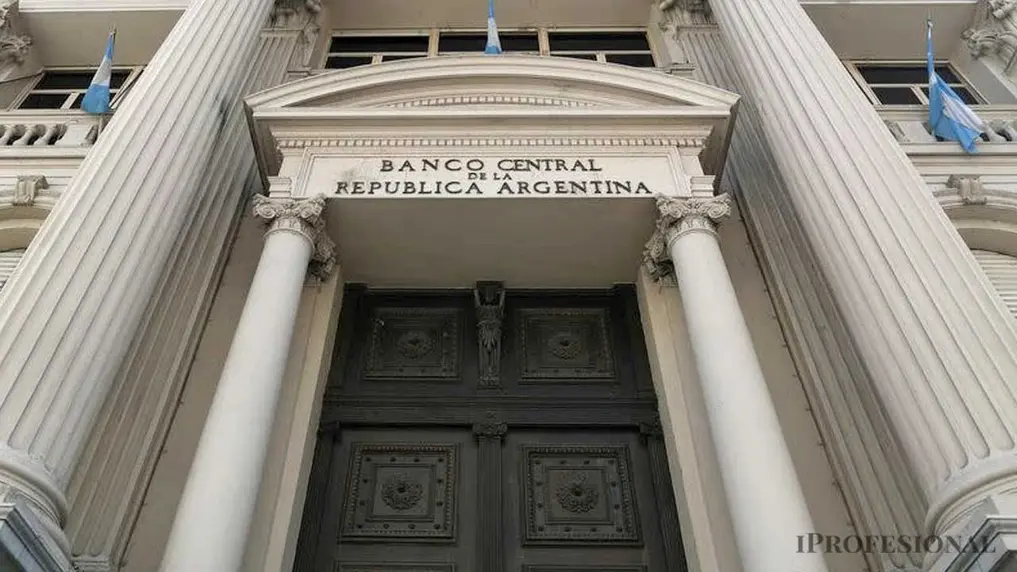
El sistema financiero argentino atraviesa una etapa de transformación acelerada, marcada por el avance de las fintech, la expansión de los servicios digitales y una creciente competencia con los bancos tradicionales. En ese escenario, el Banco Central busca reducir las diferencias regulatorias entre ambos sectores y establecer condiciones más similares para las empresas que ofrecen servicios financieros.
El principio que impulsa la autoridad monetaria apunta a que, frente a actividades equivalentes, las exigencias regulatorias también sean equivalentes. La intención es evitar que las entidades bancarias, sometidas a mayores controles y obligaciones, compitan en desventaja con plataformas digitales que pueden operar bajo marcos diferentes.
Uno de los cambios que ya comenzó a observarse alcanza a las billeteras que buscan ampliar su oferta. Algunas compañías que pretendían incorporar nuevos productos recibieron como condición la inclusión de servicios adicionales que tradicionalmente forman parte de la actividad bancaria, como el pago de servicios, las cajas de ahorro en pesos y dólares y los pagos mediante códigos QR.
La discusión adquiere mayor relevancia en un momento en que el sistema financiero enfrenta niveles elevados de morosidad y las empresas buscan nuevas formas de captar y retener clientes. Bancos y fintech avanzan hacia modelos cada vez más amplios, en los que las aplicaciones concentran pagos, créditos, inversiones, seguros y otros servicios.
La competencia también está generando alianzas, adquisiciones y movimientos destinados a ampliar la escala. Algunas fintech avanzan hacia la obtención de licencias bancarias, mientras determinados bancos incorporan compañías tecnológicas para fortalecer su presencia digital y ampliar su base de usuarios.
Uno de los ejemplos de esta tendencia es la adquisición del Banco Voii por parte de Cocos Capital. También se encuentra en proceso la solicitud de licencia bancaria de Mercado Pago, mientras Ualá ya funciona como banco luego de la adquisición de Wilobank. A esto se suman operaciones y acuerdos entre entidades tradicionales y plataformas digitales para integrar servicios financieros e inversiones.
La estrategia no se limita al sector estrictamente financiero. Empresas de otros rubros también comenzaron a incorporar servicios financieros dentro de sus propias aplicaciones. En ese proceso se inscribe el acuerdo entre YPF y Santander, que busca ofrecer herramientas financieras y alternativas de inversión a través de la aplicación de la petrolera.
El crecimiento del ecosistema muestra la magnitud de la transformación. Actualmente funcionan en el país 73 entidades financieras, mientras el universo fintech reúne más de un millar de empresas vinculadas con distintas actividades. Dentro de ese sector existen cientos de proveedores de servicios de pago y otras compañías dedicadas a ofrecer soluciones financieras o tecnológicas.
Una de las principales diferencias entre ambos modelos está vinculada con la capacidad de intermediación. Los bancos pueden captar depósitos y prestar fondos de terceros, mientras que las fintech comenzaron desarrollándose principalmente en áreas como pagos, cobros, inversiones y servicios digitales.
El crédito se convirtió, sin embargo, en uno de los nuevos campos de expansión. Algunas plataformas aumentaron fuertemente su participación en el financiamiento a consumidores y empresas. La evolución de la morosidad y las tasas aplicadas a esos préstamos generó nuevos interrogantes sobre la necesidad de fortalecer los controles y la supervisión.
El escenario abre distintos caminos para los participantes. Algunas compañías buscan convertirse directamente en bancos, otras prefieren asociarse con entidades tradicionales y también existen modelos en los que un mismo grupo controla negocios bancarios y fintech de manera complementaria.
La tendencia apunta a una mayor integración. Los bancos incorporan tecnología y herramientas digitales, mientras las fintech amplían sus servicios y buscan ingresar en actividades tradicionalmente reservadas a las entidades financieras. Para los usuarios, el proceso puede traducirse en una oferta más amplia, siempre que el crecimiento de la competencia esté acompañado por reglas claras y condiciones regulatorias equilibradas.