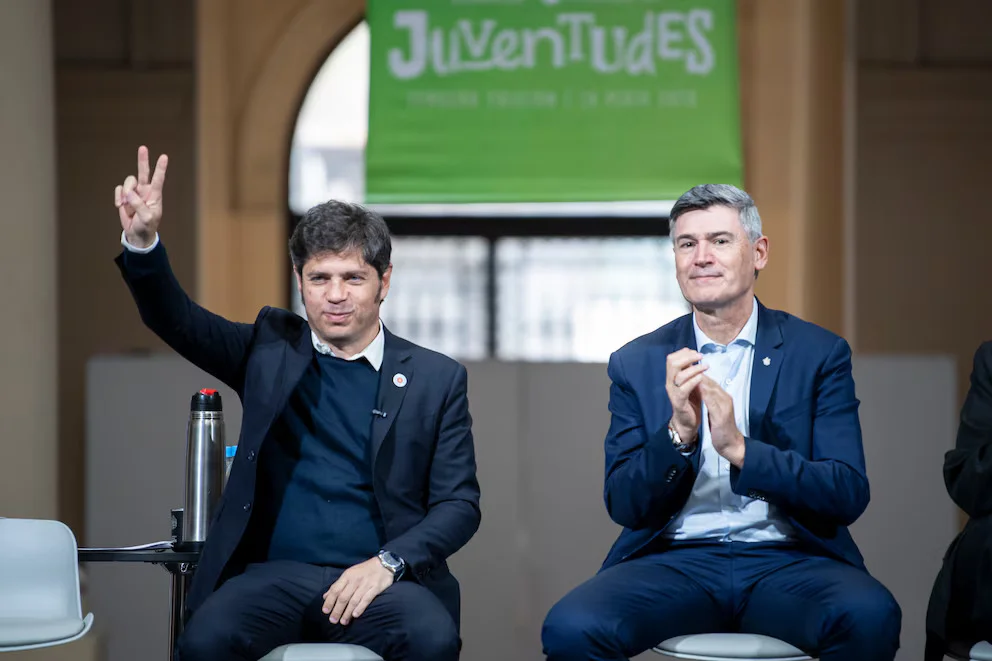
Kicillof profundiza su perfil federal con un encuentro junto al intendente de Córdoba
Agencia de Noticias del Interior
POLÍTICA
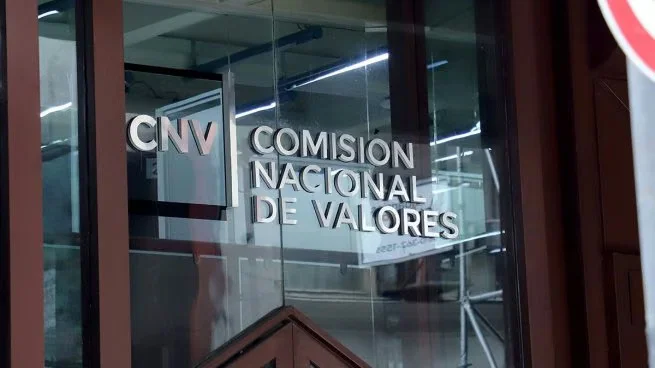
La Comisión Nacional de Valores (CNV) aprobó una nueva regulación que modifica la operatoria de las sociedades de bolsa y generó fuertes cuestionamientos entre representantes del mercado financiero. La Resolución General N° 1166 establece que las transferencias bancarias serán el único mecanismo habilitado para que los agentes registrados reciban y entreguen fondos a sus clientes, dejando fuera de la operatoria a los cheques, incluidos los electrónicos.
La CNV justificó la decisión en la necesidad de garantizar la disponibilidad inmediata de los fondos, evitar rechazos vinculados con cheques y reforzar los mecanismos de control y prevención frente a posibles irregularidades. El organismo sostuvo que la modificación busca mejorar la trazabilidad y preservar la transparencia de las operaciones.
Sin embargo, distintos actores del mercado interpretaron la medida de otra manera. El principal cuestionamiento apunta a que la eliminación del cheque podría aumentar los costos de determinadas operaciones y afectar especialmente a las pequeñas y medianas empresas que utilizan el mercado de capitales como una alternativa para financiarse.
Uno de los puntos más discutidos es el impacto sobre el denominado Impuesto a los Débitos y Créditos Bancarios. Según estimaciones planteadas por especialistas del sector, una operación que anteriormente podía canalizarse mediante determinados instrumentos quedaría ahora alcanzada por costos tributarios que antes podían evitarse bajo determinadas estructuras operativas.
La preocupación es particularmente relevante para las pymes. El uso de cheques electrónicos permitía, por ejemplo, que una empresa que necesitaba financiamiento entregara esos instrumentos a una sociedad de bolsa para su negociación en el Mercado Argentino de Valores. Esa modalidad podía facilitar el acceso al financiamiento y, bajo determinadas condiciones, quedar fuera del alcance del impuesto.
Con el nuevo esquema, quienes cuestionan la decisión advierten que ese mecanismo desaparece y que las empresas deberán recurrir a transferencias bancarias para movilizar sus fondos. El argumento es que el cambio podría traducirse en un incremento de costos para compañías que ya enfrentan dificultades para acceder al crédito y operar en el mercado de capitales.
La medida también reavivó el reclamo por la previsibilidad regulatoria. En los últimos meses hubo modificaciones sucesivas sobre el funcionamiento de los cheques electrónicos dentro de las sociedades de bolsa. Primero se flexibilizó su utilización, luego se estableció nuevamente un límite de dos pagos diarios por cliente y ahora directamente se elimina el cheque como mecanismo de recepción y entrega de fondos.
Desde el sector financiero consideran que esa sucesión de cambios dificulta la planificación de las entidades y desalienta inversiones destinadas a desarrollar herramientas específicas para las pymes. Algunas sociedades de bolsa habían avanzado en sistemas para facilitar el ingreso y egreso de cheques electrónicos con el objetivo de captar nuevos clientes y ampliar las alternativas de financiamiento.
La discusión adquiere además una dimensión fiscal debido al comportamiento reciente de la recaudación del Impuesto a los Débitos y Créditos. La menor actividad económica redujo los ingresos asociados a ese tributo, lo que alimentó entre algunos operadores la sospecha de que la nueva regulación podría generar indirectamente una mayor recaudación.
Desde la CNV rechazaron ese enfoque y remarcaron que la resolución responde a criterios de control, trazabilidad y prevención de operaciones indebidas. El organismo recordó que las regulaciones anteriores habían buscado ordenar la utilización de los cheques electrónicos y sostuvo que la nueva norma completa ese proceso al concentrar los movimientos de fondos exclusivamente mediante transferencias.
El debate queda planteado así entre dos objetivos: fortalecer los controles sobre las operaciones financieras y, al mismo tiempo, evitar que las nuevas exigencias terminen encareciendo el acceso de las empresas al mercado de capitales. Para las pymes, la discusión adquiere especial relevancia porque cualquier aumento de costos puede limitar una de las pocas vías disponibles para obtener financiamiento fuera del sistema bancario tradicional.