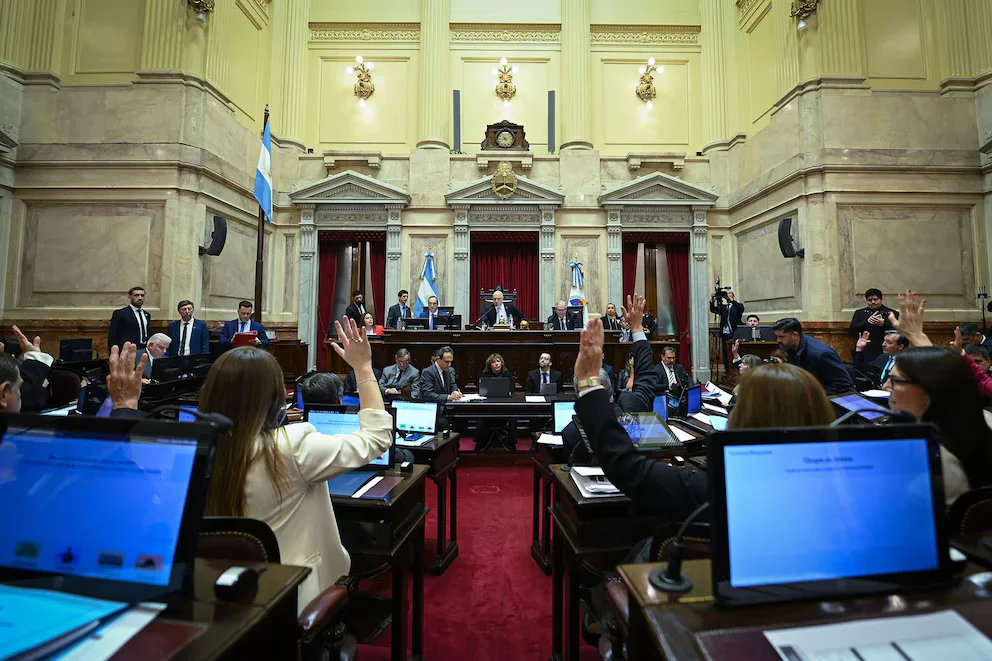
El Senado dio media sanción a la nueva ley de biocombustibles y elevó los cortes obligatorios de mezclas
Agencia de Noticias del Interior
POLÍTICA
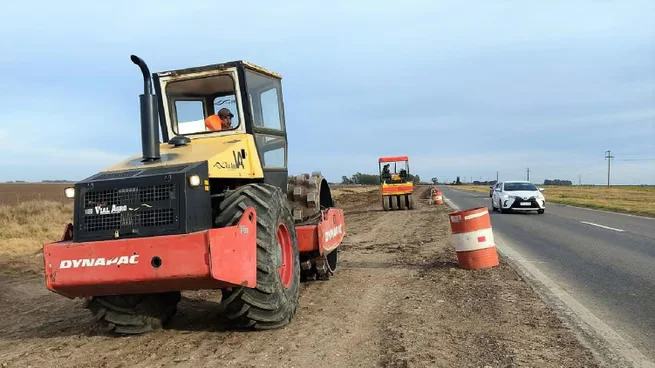
El proyecto de Presupuesto 2027 enviado al Congreso incorpora un régimen de incentivos fiscales destinado a promover la construcción y ampliación de rutas nacionales mediante concesiones privadas. La iniciativa contempla beneficios para las empresas que participen de futuras licitaciones o amplíen corredores existentes, aunque establece una condición para acceder a esas ventajas: las provincias deberán adherir al esquema y aplicar también beneficios sobre los tributos de sus respectivas jurisdicciones.
La propuesta aparece en un contexto marcado por las dificultades que atraviesa la infraestructura vial nacional y por los reclamos de distintos gobiernos provinciales respecto del estado de las rutas. El objetivo oficial es reducir el costo tributario de las nuevas inversiones y generar condiciones para acelerar la incorporación de capital privado al mantenimiento y desarrollo de corredores estratégicos.
El artículo 67 del proyecto establece que los titulares de contratos de concesión de obra pública vinculados con nuevas licitaciones para rutas nacionales, así como quienes amplíen obras de concesiones ya existentes, podrán optar por un régimen especial de amortización de las inversiones realizadas durante la ejecución de los contratos.
Para los bienes muebles amortizables nuevos, con excepción de los automóviles, se permite computar la amortización como mínimo en dos cuotas anuales, iguales y consecutivas. En el caso de las obras de infraestructura vial, el mecanismo contempla una cantidad de cuotas vinculada con la vida útil estimada de cada obra, reducida al 50%.
El régimen también incorpora beneficios relacionados con el IVA. Las empresas podrán acceder a un mecanismo de reintegro o a certificados de crédito fiscal correspondientes al impuesto incluido en las operaciones realizadas para cumplir con las obligaciones asumidas en las concesiones.
A esto se suma un tratamiento especial para el Impuesto sobre los Créditos y Débitos en Cuentas Bancarias. El proyecto permite computar como pago a cuenta el 100% del impuesto efectivamente ingresado desde la entrada en vigencia de la ley. Ese crédito podrá aplicarse, en ese orden, al Impuesto a las Ganancias, al IVA y a las contribuciones patronales.
El remanente que no pueda ser utilizado mediante esos mecanismos no podrá trasladarse hacia otros impuestos ni convertirse en solicitudes de reintegro o transferencias a terceros.
El esquema representa, en términos tributarios, una reducción de los costos asociados a las inversiones. La amortización acelerada permite disminuir la carga del Impuesto a las Ganancias, mientras que el tratamiento previsto para el IVA y el impuesto al débito y crédito bancario amplía las posibilidades de compensación de las empresas concesionarias.
Sin embargo, el proyecto introduce una condición decisiva para que los beneficios nacionales entren efectivamente en vigencia. Las provincias deberán adherir al régimen y establecer un tratamiento compatible en sus propios sistemas tributarios. La iniciativa señala expresamente que esa adhesión constituye una condición necesaria para acceder a los beneficios establecidos por la Nación.
De esta manera, el Gobierno busca que las provincias acompañen el esquema mediante una reducción de tributos como Ingresos Brutos y Sellos. La aplicación del régimen nacional quedaría vinculada, por lo tanto, a las decisiones que adopten los gobernadores.
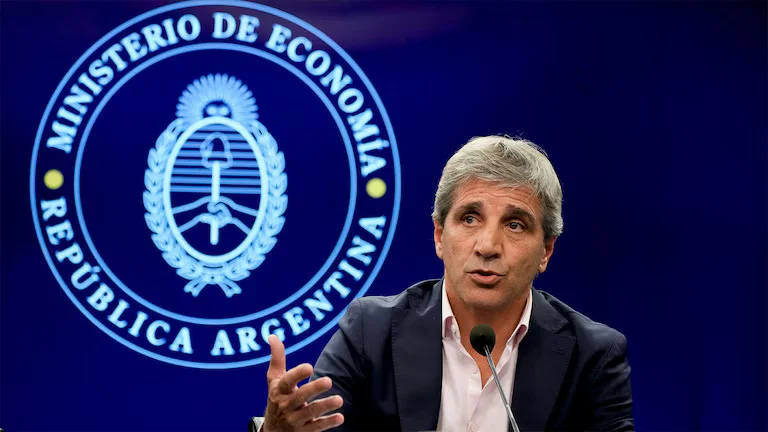
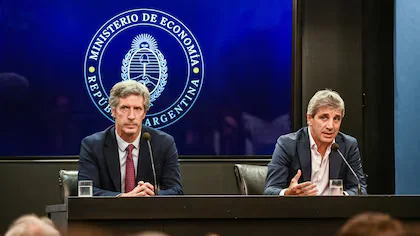
La propuesta fue explicada por el ministro de Economía, Luis Caputo, durante una reunión con los ministros de Economía provinciales en el marco del Consejo de Responsabilidad Fiscal. El encuentro se produjo después de la presentación del proyecto y permitió abordar las proyecciones oficiales de ingresos y gastos para 2027.
La discusión sobre las rutas se desarrolla además en medio de fuertes cuestionamientos por el deterioro de distintos corredores nacionales. Durante 2026, gobernadores y legisladores reclamaron por la falta de mantenimiento de rutas que atraviesan sus territorios y por el impacto de esa situación sobre la seguridad vial, el transporte y las economías regionales.
En Entre Ríos, por ejemplo, se plantearon reclamos por fondos destinados al mantenimiento de caminos. En Santa Fe, el gobernador Maximiliano Pullaro hizo visible el conflicto mediante carteles instalados sobre rutas nacionales para diferenciar las responsabilidades provinciales de las nacionales. Posteriormente, la Nación y la provincia acordaron el traspaso de una ruta para avanzar con su administración.
El nuevo régimen plantea así una combinación de inversión privada y beneficios fiscales, pero su puesta en marcha dependerá de un acuerdo entre Nación y provincias. El debate parlamentario deberá definir ahora si esas condiciones se mantienen y bajo qué alcance se aplicarán a las futuras concesiones viales.