Francos condicionó la reelección de Milei al éxito económico y relativizó las disputas internas en el oficialismo
Agencia de Noticias del Interior
POLÍTICA16 de noviembre de 2026
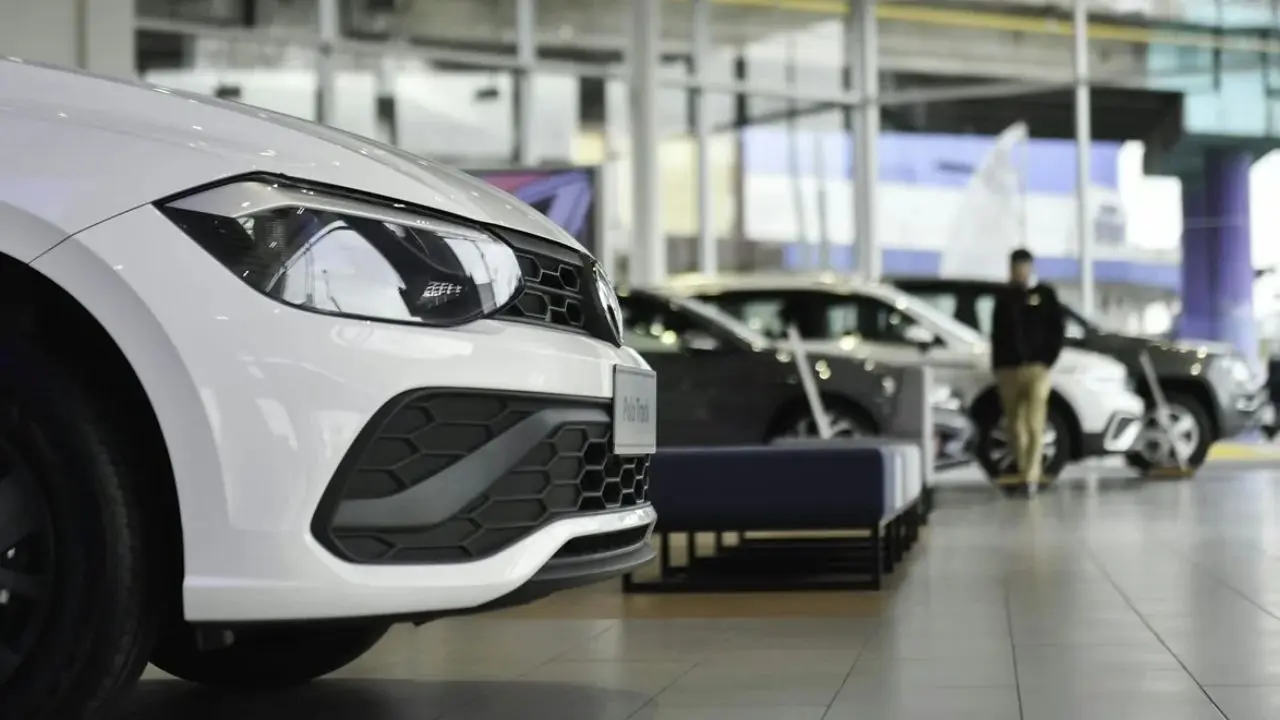
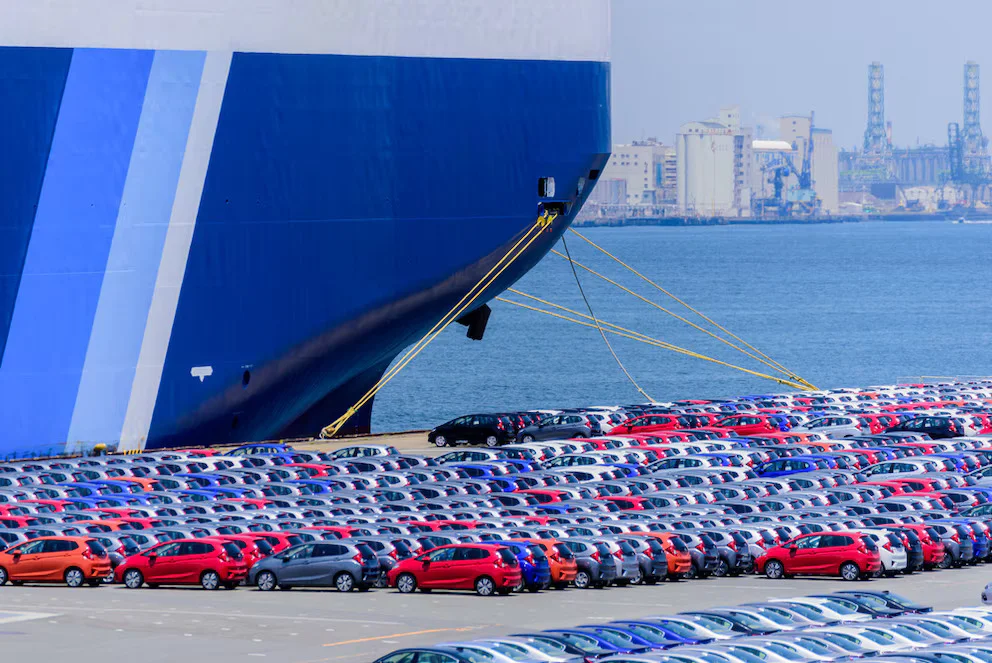
La industria automotriz argentina se encamina a terminar 2026 con un nivel de actividad muy inferior al que habían proyectado las terminales y con una rentabilidad cada vez más comprometida para buena parte de su red comercial. La combinación de una demanda debilitada, exceso de unidades disponibles, descuentos agresivos y mayores costos financieros transformó la venta de vehículos 0Km en un negocio de márgenes mínimos, mientras crecen las señales de reestructuración y las advertencias sobre posibles cierres de concesionarios durante el próximo año.
Los patentamientos de los primeros días de noviembre registraron una caída cercana al 10% frente al mismo período de 2025. En el acumulado desde enero, el retroceso llega al 13%, una tendencia que se mantuvo durante buena parte del año y que alejó al mercado de las expectativas iniciales de las automotrices.
A ese panorama se sumó el impacto de los feriados vinculados con la visita del papa León XIV, que redujeron la cantidad de días de actividad comercial y limitaron las oportunidades de concretar operaciones. La interrupción llegó en un momento especialmente delicado, cuando los concesionarios necesitaban acelerar las ventas para reducir sus inventarios.
La consecuencia también se reflejó en las proyecciones de noviembre. La estimación inicial de 32.300 patentamientos entre automóviles y vehículos comerciales livianos fue revisada a la baja y ahora el sector calcula que el mes cerrará con entre 30.500 y 31.000 unidades. La debilidad de la demanda impide recuperar las operaciones que no pudieron realizarse durante los días de menor actividad.
El desempeño de las marcas muestra diferencias importantes. Mientras el mercado general acumula una contracción del 13%, varias terminales registran retrocesos de entre el 20% y el 40%. Fiat y Citroën presentan las bajas menos pronunciadas dentro de ese grupo, mientras Renault y Jeep exhiben los resultados más desfavorables. Toyota, Volkswagen y Peugeot se ubican en una posición intermedia.
General Motors registra una caída cercana al 5%, favorecida por la renovación de su oferta, mientras Ford conserva un crecimiento del 1,7%, impulsado principalmente por el SUV Territory. Las marcas importadas, especialmente las chinas, muestran avances significativos, aunque parten de volúmenes considerablemente menores. Los fabricantes agrupados en ADEFA concentran alrededor del 85% del mercado, mientras que el 15% restante se distribuye entre más de treinta compañías nucleadas en CIDOA.
La presión para colocar unidades disponibles derivó en una competencia comercial cada vez más intensa. Los descuentos superan el 10% en numerosos modelos y pueden llegar al 20%, e incluso más en determinadas operaciones. Los precios de lista perdieron buena parte de su función como referencia para las ventas tradicionales y quedaron principalmente asociados a los planes de ahorro y a ciertas modalidades de financiación.
El problema se agravó porque las terminales habían preparado sus estrategias para un mercado de aproximadamente 700.000 vehículos nuevos, pero las estimaciones actuales ubican el cierre de 2026 por debajo de los 530.000 patentamientos. La diferencia generó un excedente de stock que obliga a las empresas a ofrecer incentivos para cumplir objetivos comerciales. En algunos casos, los concesionarios aceptan vender al costo o por debajo del valor de reposición para evitar mantener unidades inmovilizadas y afrontar gastos financieros crecientes.
Toyota y Ford aparecen entre las compañías con políticas comerciales más ordenadas. La automotriz japonesa procura limitar las rebajas excesivas dentro de su red, incluso cuando eso implique resignar operaciones. En la Hilux, algunos concesionarios trabajan con descuentos de entre el 5% y el 6%, mientras otros llegan al 8% o 10%. Ford, por su parte, mantiene un seguimiento de las promociones y es la única marca que conserva cifras positivas en el año.
En otras terminales, los planes de ahorro adquirieron mayor importancia para sostener las ventas. Fiat es uno de los casos más representativos, debido al peso de ese sistema en sus operaciones y a la posibilidad de comercializar unidades sin recurrir a rebajas importantes. Además, los ingresos de posventa, mantenimiento y servicios permiten compensar parcialmente los resultados negativos de la comercialización de vehículos nuevos.
La crisis ya se traduce en cierres de sucursales, reducción de personal y operaciones de venta de concesionarios. La incorporación de marcas importadas permitió a algunos grupos empresarios amortiguar las pérdidas, pero no alcanza para revertir el deterioro generalizado.
Con un mercado que podría mantenerse exigente durante 2027, las dificultades financieras amenazan con profundizarse. El aumento de los costos, el estancamiento de las operaciones y la competencia por los precios configuran un escenario en el que algunas agencias podrían no contar con recursos suficientes para continuar funcionando.