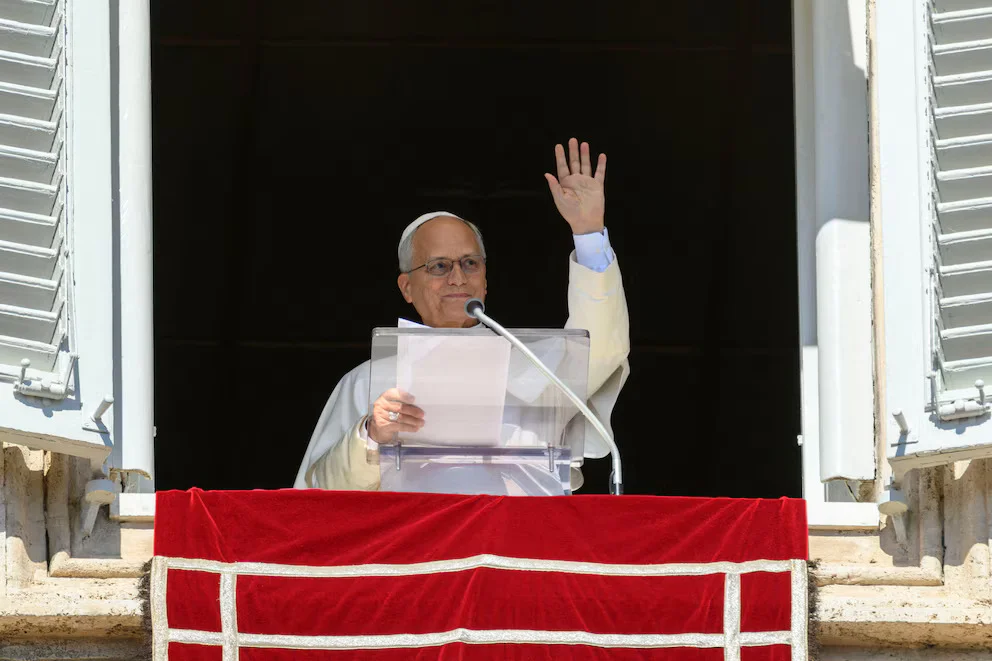
El papa León XIV fue operado por un cáncer de pulmón y los médicos esperan nuevos estudios
Agencia de Noticias del Interior
INTERNACIONALES
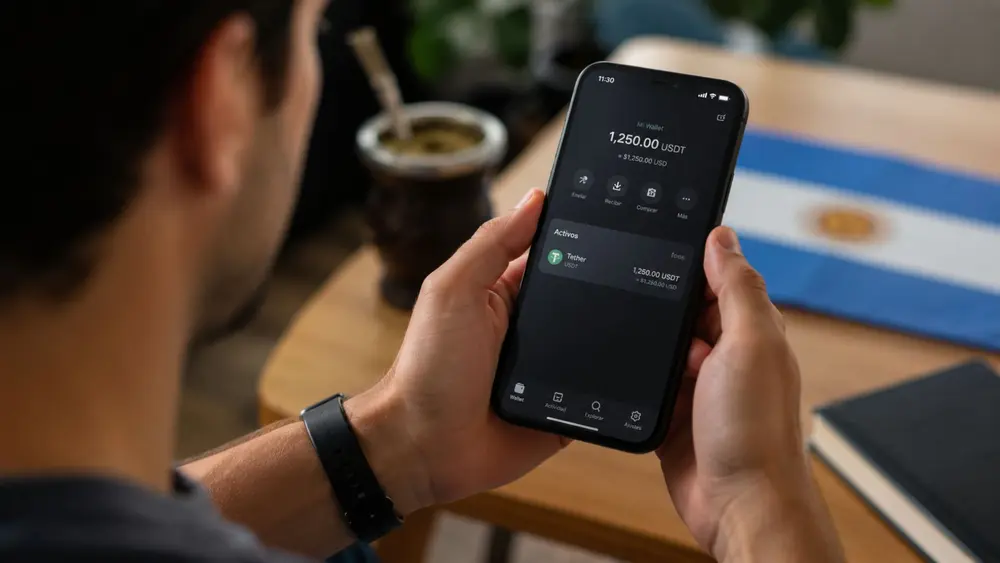
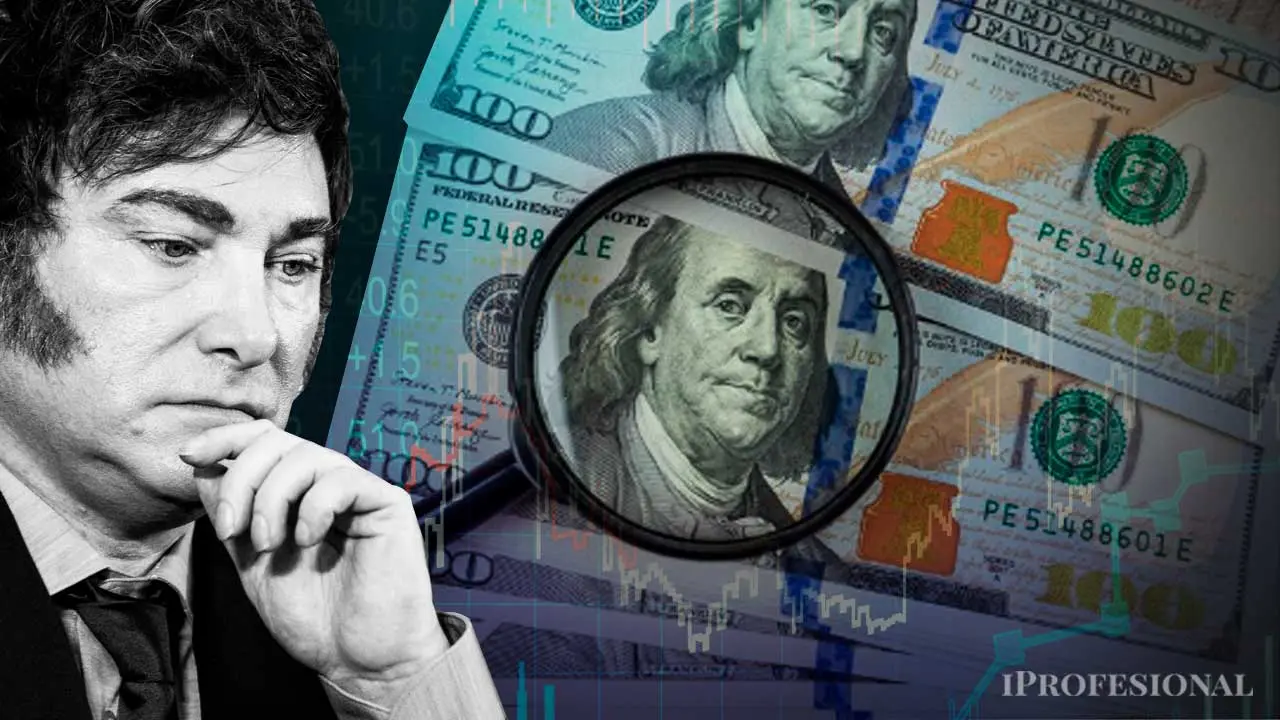
La posibilidad de que los bancos y las billeteras digitales ofrezcan criptomonedas a sus clientes minoristas seguirá bloqueada durante la presidencia de Javier Milei. La definición del Banco Central obliga a las entidades financieras a buscar caminos alternativos para ingresar al negocio de los activos virtuales, mientras algunas empresas ya establecen alianzas e invierten para posicionarse ante una eventual flexibilización regulatoria.
Juan Curutchet, superintendente del Banco Central, anticipó que la restricción no será levantada durante el actual mandato presidencial. De esta manera, la Comunicación A7506, que impide a los bancos y a las fintech ofrecer directamente servicios de criptomonedas a usuarios minoristas, continuará vigente. La expectativa de una apertura queda así supeditada a un eventual segundo mandato de Milei.
Aunque el escenario regulatorio permanece cerrado, los movimientos empresariales muestran que el sector financiero no abandonó sus planes. Circle, emisor de la stablecoin USDC, se asoció con BEN, la compañía de activos virtuales del Grupo Bind, para brindar servicios a pequeñas y medianas empresas. Tether, responsable de USDT, por su parte, invirtió 20 millones de dólares en Ualá y pasó a integrar su estructura accionaria.
Las operaciones apuntan a preparar el terreno para una futura expansión y no necesariamente a capturar de inmediato el mercado argentino, cuyo volumen se estima en 88.500 millones de dólares, según los datos mencionados de Chainalysis. La demanda institucional de stablecoins vinculadas al dólar aparece como uno de los principales motores de estas estrategias, en un contexto marcado por la inflación y las restricciones cambiarias.
Diego Kupferberg, especialista en desarrollo de negocios digitales, sostiene que Circle encontró en la Argentina un espacio prioritario y que USDC representa el 46% del volumen nacional de stablecoins. Esa participación refleja una disputa con Tether, que históricamente tuvo una posición dominante, pero que ahora también busca consolidarse mediante acuerdos con actores del sistema financiero tradicional.
La estrategia de Tether tiene otra característica: sus inversiones regionales incluyen una ronda de 14 millones de dólares en Belo y una participación del 70% en Adecoagro. La entrada en Ualá le permite acercarse al sistema bancario autorizado por una vía empresarial, en lugar de intentar ingresar directamente a través de la regulación aplicable a los emisores de stablecoins.
Otro actor que comenzó a desarrollar alternativas es el Grupo Petersen, propietario de los bancos San Juan, Santa Fe, Entre Ríos y Santa Cruz. A través de San Juan Fideicomisos SA y con la colaboración de Lirium, lanzó DIPE, un peso digital orientado también al segmento de las pymes.
La prohibición de ofrecer activos virtuales directamente obliga a los grupos financieros a separar esas actividades de sus sociedades bancarias. Cocos aisló su negocio cripto de su actividad bancaria, mientras que Supervielle mantiene operaciones vinculadas a estos activos a través de IOL y ofrece servicios de Ripio. En paralelo, las exchanges locales desarrollaron soluciones corporativas para responder a las necesidades de empresas que no pueden atesorar dólares oficiales, una restricción que fue ratificada durante este año.
Entre las alternativas disponibles aparecen las cuentas corporativas en USDC para administrar tesorerías, los pagos internacionales entre empresas, las liquidaciones de salarios y proveedores en el exterior y los instrumentos de ahorro o inversión respaldados por stablecoins. Estas herramientas buscan reducir las fricciones cambiarias y agilizar operaciones transfronterizas.
Francisco Chaves del Valle, consultor fintech y docente del ITBA, destaca que las stablecoins pueden disminuir los tiempos y los costos de conciliación en transacciones internacionales que involucren monedas tokenizadas. Sin embargo, los avances no se limitan a las criptomonedas utilizadas por empresas y particulares.
Algunas entidades argentinas prueban herramientas destinadas exclusivamente a liquidaciones entre instituciones. JPM Coin, de JPMorgan, funciona como un token de depósito que representa fondos bancarios en una blockchain y no como una criptomoneda tradicional. Su utilización está en etapa de prueba en entidades locales como CMF y, según versiones mencionadas, también podría involucrar al BIND.
Otra iniciativa es OpenUSD, una stablecoin respaldada por un consorcio de unas 200 entidades, entre ellas Visa, Mastercard y BlackRock. Su uso está reservado a los participantes, que pueden emitir o retirar tokens sin costo y mantener una conversión de uno a uno. Mercado Pago y Mercado Libre forman parte de ese consorcio.
El abogado especializado en fintech Iván Bolé considera que estas herramientas apuntan a modernizar la infraestructura financiera, con liquidaciones más rápidas y menores fricciones y riesgos entre bancos. También advierte que su utilización quedará bajo la supervisión del Banco Central, debido a sus efectos sobre las posiciones en moneda extranjera y los movimientos de dólares.
La demora en habilitar las criptomonedas para los clientes minoristas es interpretada por referentes del sector como una oportunidad desaprovechada. Mientras el Gobierno promueve el desarrollo de la inteligencia artificial, la industria financiera digital sostiene que la Argentina cuenta con emprendedores, inversores, desarrolladores y experiencia operativa acumulada en contextos de inflación y controles de capital.
La experiencia local podría servir para crear productos exportables a otros mercados emergentes. Por eso, las empresas que hoy avanzan mediante acuerdos y estructuras alternativas buscan ganar una ventaja temprana frente a los bancos tradicionales que recién podrían ingresar cuando el Banco Central habilite formalmente la actividad.