Carlos Zimerman: “Los bancos no pueden desentenderse de su responsabilidad en el endeudamiento de las familias”
LA OTRA MIRADA Agencia de Noticias del Interior
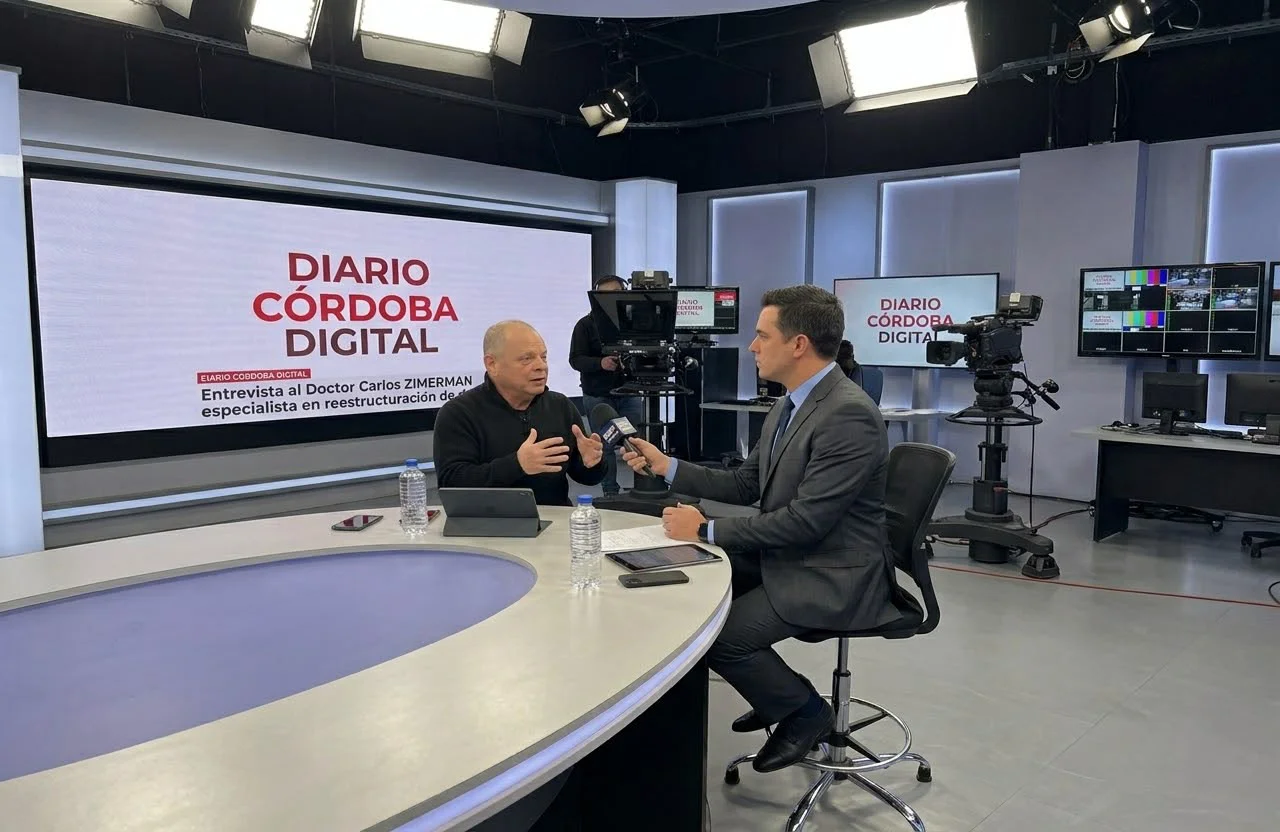
Diario Córdoba Digital (DCD) entrevistó al reconocido abogado, y columnista de nuestros medios, Doctor Carlos Zimerman, especialista en reestructuración de deudas con bancos y entidades financieras, quien lleva 40 años ejerciendo la profesión. Con una extensa trayectoria en la defensa de los derechos de los deudores, Zimerman ahora también se ha convertido en un destacado influencer, con más de 80.000 seguidores en sus diferentes redes sociales, donde difunde información jurídica y analiza los problemas que enfrentan miles de argentinos para cumplir con sus compromisos financieros.
En esta entrevista, analiza el crecimiento del endeudamiento familiar en la Argentina, cuestiona las prácticas de algunas entidades financieras y plantea cuál debería ser el papel del Estado frente a una realidad que amenaza con convertirse en uno de los grandes problemas económicos y sociales del país.
DCD: Doctor Zimerman, usted viene advirtiendo sobre el endeudamiento de las familias argentinas. ¿Estamos frente a un problema que puede agravarse?
CZ: Sin ninguna duda. Estamos frente a un problema que crece silenciosamente y que, tarde o temprano, va a ocupar un lugar central en la discusión política y económica de la Argentina. Millones de personas tienen préstamos personales, tarjetas de crédito y compromisos financieros que ya no pueden afrontar con sus ingresos.
Lo más preocupante es que muchas veces una deuda que inicialmente parecía manejable termina convirtiéndose en una verdadera pesadilla por los intereses, los cargos y las refinanciaciones sucesivas. Cuando una persona necesita tomar un nuevo préstamo para pagar el anterior, estamos frente a una señal de alarma.
DCD: ¿Qué dicen los números oficiales sobre esta situación?
CZ: Los datos son contundentes. Según el informe de inclusión financiera del Banco Central correspondiente al segundo semestre de 2025, en diciembre de ese año había 20,3 millones de personas con financiamiento registrado en la Argentina. Eso representa el 54,7% de la población adulta.
Además, el saldo promedio de deuda por persona con financiamiento llegó a los 4,1 millones de pesos, medidos en valores constantes de diciembre de 2025, con un incremento del 24,7% durante ese año.
Y hay otro dato que merece atención: en julio de 2026, la morosidad de los créditos bancarios de las familias alcanzó el 12,9%, mientras que en las empresas fue del 3,6%.
Es decir, las familias tienen serias dificultades para cumplir con sus obligaciones. Detrás de esos porcentajes hay trabajadores, jubilados, comerciantes y profesionales que no llegan a fin de mes.
DCD: ¿Usted responsabiliza directamente a los bancos por esta situación?
CZ: Considero que el sistema financiero tiene una responsabilidad que debe examinarse seriamente. Los bancos son empresas privadas, tienen derecho a obtener ganancias y a cobrar por el dinero que prestan. Eso no está en discusión.
Lo que sí debemos preguntarnos es si evaluaron correctamente la capacidad de pago de sus clientes, si otorgaron créditos a personas que ya tenían comprometida una parte importante de sus ingresos y si determinadas tasas de interés o mecanismos de refinanciación terminaron haciendo imposible la devolución de las deudas.
Los bancos no pueden mirar solamente cuánto dinero pueden prestar y cuánto interés van a cobrar. También deben actuar dentro de la ley y respetar los derechos de los consumidores.
No afirmo que todas las entidades actúen de la misma manera. Cada caso debe analizarse. Pero tampoco podemos aceptar que se naturalice una situación en la que una familia queda atrapada durante años en una deuda que no logra reducir.
DCD: El presidente Javier Milei sostiene que las deudas entre privados deben resolverse entre las partes. ¿Coincide con esa posición?
CZ: Coincido en que el Estado no debe convertirse en un salvavidas financiero permanente ni hacerse cargo de todas las deudas que los ciudadanos contrajeron y después no pudieron pagar.
Si una persona solicita dinero, asume una obligación y debe comprender las consecuencias de esa decisión. La responsabilidad individual es importante.
Pero hay una diferencia fundamental: que el Estado no deba pagar las deudas no significa que deba permanecer indiferente frente a posibles abusos del sistema financiero.
Una cosa es exigir que el deudor cumpla con sus obligaciones y otra muy distinta es permitir que cualquier condición contractual quede fuera del control de la ley.
El Gobierno debe garantizar que existan organismos de Defensa del Consumidor eficaces, controles adecuados y acceso a la Justicia. Eso no significa perseguir a los bancos. Significa que las reglas deben cumplirse para todos.
DCD: ¿Considera que algunos bancos otorgan préstamos sin evaluar adecuadamente la capacidad de pago de sus clientes?
CZ: Es una de las cuestiones que deben investigarse cuando existen indicios concretos. Hay que preguntarse qué análisis realizó la entidad antes de conceder un préstamo y si tuvo en cuenta el nivel de endeudamiento que ya tenía esa persona.
Si un trabajador cobra un sueldo y ya tiene comprometida una parte sustancial de sus ingresos, otorgarle nuevas obligaciones puede agravar una situación que ya era delicada.
También debemos observar qué sucede después, cuando aparecen dificultades para pagar. En ocasiones, la respuesta es ofrecer otra refinanciación, extender los plazos y acumular nuevos costos.
El resultado puede ser que el deudor termine pagando durante años sin conseguir una reducción significativa de su deuda.
Por supuesto, cada situación debe estudiarse de manera individual. Pero cuando aparecen indicios de prácticas abusivas, corresponde que intervengan las autoridades competentes.
DCD: ¿Qué puede hacer una persona que considera que los intereses que le cobra un banco son abusivos?
CZ: Lo primero es no quedarse de brazos cruzados y tampoco tomar decisiones apresuradas. Hay que revisar el contrato, los resúmenes, las tasas aplicadas, los cargos y las condiciones de las refinanciaciones.
Después, es necesario determinar si existen fundamentos para formular un reclamo administrativo o judicial.
No toda tasa elevada constituye automáticamente un delito ni todas las deudas presentan las mismas características. Por eso, se necesita un análisis jurídico serio.
Si existen intereses desproporcionados, cargos injustificados o cláusulas que podrían vulnerar los derechos del consumidor, hay herramientas legales para plantear el reclamo.
La Justicia debe analizar cada caso y determinar si hubo un abuso y qué consecuencias jurídicas corresponden. Lo importante es que una persona no se sienta indefensa simplemente porque está enfrentada a una entidad financiera de gran poder económico.
DCD: Usted lleva cuatro décadas trabajando en esta materia. ¿Ha cambiado el perfil del deudor argentino?
CZ: Lo que veo es que el problema del endeudamiento alcanza a sectores muy diversos de la sociedad. No se trata solamente de personas que administraron mal su dinero. Hay familias que necesitan financiar gastos cotidianos, afrontar imprevistos o cubrir obligaciones que sus ingresos ya no les permiten sostener.
Cuando una parte importante del sueldo se destina a pagar préstamos, tarjetas y débitos automáticos, queda menos dinero para alimentos, vivienda, servicios y salud.
Y cuando esa situación se multiplica, deja de ser exclusivamente un problema individual. Tiene consecuencias económicas y sociales.
Una familia endeudada consume menos, pierde capacidad de ahorro y vive con una incertidumbre permanente. Por eso, el endeudamiento familiar también debe formar parte del análisis de la economía argentina.
DCD: ¿Cuál es la solución? ¿Hay que perdonar las deudas?
CZ: No. No estoy proponiendo que se perdonen indiscriminadamente las deudas ni que los bancos estén obligados a prestar sin evaluar riesgos. Tampoco corresponde trasladar automáticamente las pérdidas privadas al conjunto de los contribuyentes.
La solución pasa por otro lado.
En primer lugar, hay que promover acuerdos de reestructuración que permitan que las personas recuperen su capacidad de pago. En segundo lugar, fortalecer los mecanismos de defensa del consumidor. Y, cuando existan fundamentos, facilitar el acceso a la Justicia para cuestionar intereses, cargos o condiciones contractuales.
En mi actividad profesional trabajo precisamente en la búsqueda de alternativas para reestructurar deudas con bancos y entidades financieras.
Muchas veces, una negociación bien planteada puede abrir un camino para ordenar las obligaciones y establecer condiciones de pago más razonables. Cada caso es diferente y no existen soluciones mágicas, pero sí hay situaciones en las que se pueden buscar alternativas.
Lo importante es que el deudor conozca sus derechos, comprenda sus posibilidades y tome decisiones con asesoramiento adecuado.
DCD: ¿Qué les recomienda a quienes hoy están endeudados y sienten que no tienen salida?
CZ: En primer lugar, que no se desesperen y que no crean que por tener deudas se han convertido en delincuentes. Tener una deuda es una situación económica y jurídica, no una condena moral.
Les recomiendo que conozcan con precisión cuánto deben, qué intereses les aplican, cuáles son sus ingresos reales y qué posibilidades tienen de cumplir con sus obligaciones.
También deben evitar tomar nuevos préstamos sin analizar si eso realmente resuelve el problema o simplemente lo posterga y lo agrava.
Si pueden pagar las cuotas sin comprometer sus necesidades esenciales, deberán evaluar esa posibilidad. Si no pueden hacerlo, es conveniente buscar asesoramiento para estudiar alternativas de negociación y determinar si existen fundamentos para efectuar algún reclamo.
Cada situación requiere una estrategia propia. Lo que nunca aconsejo es tomar decisiones importantes por desesperación o dejar que el problema avance sin analizarlo.
DCD: En los últimos años usted también se convirtió en un influencer jurídico, con más de 80.000 seguidores. ¿Cómo surgió esa faceta?
CZ: Surgió de la necesidad de comunicar. Durante muchos años ejercí la profesión desde el estudio jurídico, atendiendo casos concretos y buscando soluciones para mis clientes. Pero comprendí que también era importante llegar a quienes todavía no saben que pueden tener derechos que merecen ser defendidos.
Las redes sociales permiten explicar cuestiones jurídicas con un lenguaje sencillo y llegar a personas de todo el país. Muchos ciudadanos desconocen cómo funcionan los intereses, qué consecuencias tiene una refinanciación o qué alternativas pueden evaluar cuando ya no pueden pagar sus deudas.
Mi objetivo es acercar información, generar conciencia y ayudar a que la gente comprenda mejor su situación.
Tener más de 80.000 seguidores representa una responsabilidad. Detrás de cada consulta hay una persona que busca una respuesta y, muchas veces, una familia que atraviesa un momento difícil.
Por eso considero fundamental comunicar con claridad, sin prometer resultados imposibles y sin alimentar falsas expectativas.
DCD: ¿Cree que el endeudamiento familiar puede convertirse en un problema político para el Gobierno de Milei?
CZ: Creo que puede convertirse en uno de los grandes temas de la discusión pública. Los gobiernos pueden mostrar indicadores macroeconómicos, hablar de equilibrio fiscal, inflación o recuperación del crédito, pero las familias también evalúan su realidad cotidiana.
La gente mira su sueldo, lo que puede comprar, las cuotas que debe pagar y cuánto dinero le queda después de cumplir con sus obligaciones.
Si una parte importante de los hogares continúa atrapada en deudas que no puede afrontar, esa realidad tendrá consecuencias económicas y políticas.
No se trata de desconocer la responsabilidad de los deudores ni de exigir que el Estado pague sus obligaciones. Se trata de comprender que una economía también necesita familias capaces de consumir, ahorrar y proyectar su futuro.
Ignorar el endeudamiento familiar no hará que desaparezca.
DCD: Para terminar, ¿cuál sería el mensaje central que le gustaría transmitir a la sociedad y a las autoridades?
CZ: Que debemos encontrar un equilibrio entre la responsabilidad individual, la libertad económica y la protección de los derechos.
Los contratos legítimos deben cumplirse. Los bancos tienen derecho a cobrar sus créditos y los deudores deben asumir sus obligaciones. Pero, si existen prácticas abusivas o incumplimientos de la legislación, deben existir mecanismos efectivos para investigarlos y corregirlos.
No estoy proponiendo un Estado que pague las deudas de los argentinos. Estoy proponiendo un Estado que garantice que nadie quede indefenso frente a una conducta ilegal.
Después de 40 años de profesión, sigo convencido de que el asesoramiento jurídico y la negociación pueden abrir caminos que muchas personas consideran cerrados.
La deuda no debe convertirse en una condena perpetua ni la situación económica de una persona puede privarla de sus derechos.
Ese es el desafío: construir un sistema en el que las obligaciones se cumplan, las empresas actúen dentro de la ley y los ciudadanos tengan herramientas reales para defenderse.
Últimas noticias

Carlos Zimerman: “Los bancos no pueden desentenderse de su responsabilidad en el endeudamiento de las familias”
Agencia de Noticias del Interior
LA OTRA MIRADA

Te puede interesar
La inteligencia artificial casi provoca una guerra entre Estados Unidos y China
Agencia de Noticias del Interior
LA OTRA MIRADA
El celular, el nuevo tercero en discordia: 75% de los divorcios en mayores de 60 se originan por su uso
Agencia de Noticias del Interior
LA OTRA MIRADA
Codini, la empresa cordobesa de electrodomésticos, inicia exportaciones a Estados Unidos
Agencia de Noticias del Interior
LA OTRA MIRADA


"Manes se quiso quedar con mi herencia": 27 noches, el éxito de Netflix que es lapidario con el diputado Radical
Agencia de Noticias del Interior
LA OTRA MIRADA


Lo más visto
Una encuesta ubica a Milei mejor posicionado que Bullrich frente al peronismo
Agencia de Noticias del Interior
POLÍTICA
Diputados debate una ley para proteger la soberanía nacional
Agencia de Noticias del Interior
POLÍTICA
Alejandra Monteoliva puso en marcha el traslado de presos de Devoto a Marcos Paz
Agencia de Noticias del Interior
POLÍTICA
Bianco evitó respaldar una candidatura de Cristina Kirchner para 2027
Agencia de Noticias del Interior
POLÍTICA
Milei prepara una ofensiva judicial internacional para frenar el proyecto Sea Lion
Agencia de Noticias del Interior
POLÍTICA
Detrás de un crack inolvidable, una señora con mayúsculas
Por José Ademan Rodríguez
PARA LEER EN PANTUFLAS