Inocencia Fiscal II: nuevas reglas para regularizar dólares y multas
ECONOMÍA Agencia de Noticias del Interior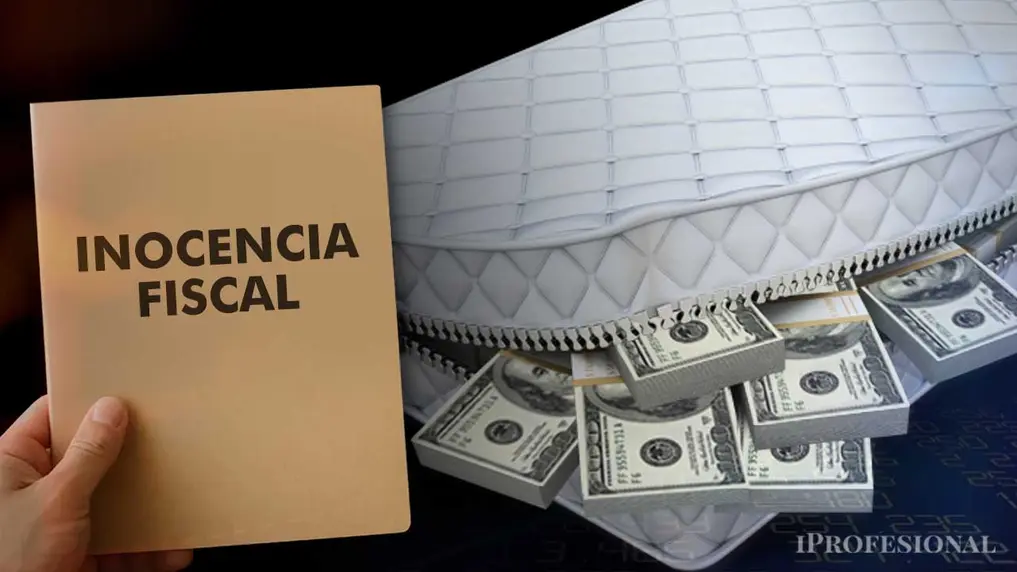
- La Ley 27.826 fue sancionada por el Congreso el 17 de septiembre de 2026.
- La aplicación del nuevo régimen quedará vinculada con su publicación en el Boletín Oficial.
- ARCA tendrá nuevos criterios para determinar cuándo existe una discrepancia significativa.
- El régimen permite canalizar dólares del colchón mediante mecanismos financieros regulados o escrituras públicas sobre inmuebles.
- La norma incorpora reducciones de multas para determinados contribuyentes y modifica las sanciones vinculadas con trabajadores rurales.
- ARCA deberá dictar la normativa operativa del nuevo régimen dentro de los 30 días posteriores a su publicación oficial.
El Senado publicó en su página institucional el texto de la Ley 27.826 de Inocencia Fiscal II, sancionada por el Congreso el 17 de septiembre de 2026. La norma establece nuevas reglas para la relación entre los contribuyentes y la Agencia de Recaudación y Control Aduanero (ARCA), incorpora modificaciones al régimen simplificado del Impuesto a las Ganancias, establece criterios para determinar discrepancias significativas y contempla cambios en materia de multas.
La aplicación efectiva de la ley quedará vinculada con su publicación en el Boletín Oficial. Entre sus principales disposiciones aparece la posibilidad de regularizar dinero en efectivo mediante mecanismos financieros regulados, en particular para quienes busquen canalizar los denominados dólares del colchón.
Uno de los puntos centrales de la norma es la definición de qué situaciones podrán ser consideradas como una discrepancia significativa en las declaraciones de Ganancias. ARCA podrá encuadrar una diferencia dentro de esa categoría cuando una impugnación genere un incremento del impuesto o una reducción de quebrantos de al menos el 15% respecto de lo declarado.
También se establece ese carácter cuando la diferencia supere el monto previsto para la evasión simple en el Régimen Penal Tributario, fijado actualmente en $100 millones, o cuando la determinación surja del uso de facturas o documentos apócrifos o del cómputo improcedente de retenciones, percepciones, pagos a cuenta y anticipos.
La ley incorpora, a su vez, un límite inferior. No habrá discrepancia significativa cuando la diferencia del impuesto determinado no supere el equivalente al 5% del monto establecido para la evasión simple, es decir, $5 millones según los valores incluidos en la norma.
Otro cambio se relaciona con la carga de la prueba. En estos procedimientos recaerá exclusivamente sobre ARCA, que deberá fundamentar su actuación en la información declarada por el contribuyente o en los datos disponibles en sus propios sistemas.
La presentación de una declaración jurada rectificativa también tendrá efectos sobre la determinación de una eventual discrepancia. Si el contribuyente corrige la declaración y cancela el saldo dentro de los 15 días hábiles posteriores a la notificación de la liquidación o determinación de oficio, la diferencia no será computada como discrepancia significativa.
En caso de que una impugnación de ARCA sea posteriormente anulada o revocada en sede administrativa o judicial, se restablecerá la presunción de exactitud. El organismo, además, deberá devolver los fondos cobrados junto con los intereses correspondientes dentro de un plazo máximo de 45 días hábiles.
La ley también modifica el Régimen Simplificado de Ganancias. Podrán adherir personas humanas y sucesiones indivisas residentes en el país para períodos fiscales iniciados desde el 1° de enero de 2025, sin establecer límites vinculados con ingresos o patrimonio.
Los Grandes Contribuyentes Nacionales y determinados funcionarios públicos tendrán un tratamiento diferente. Podrán utilizar el régimen para presentar y pagar en término, pero no accederán a sus beneficios, presunciones ni efectos. La restricción alcanza a quienes ocupen o hayan ocupado durante los últimos cinco años determinados cargos públicos, entre ellos secretarios de Estado o superiores, legisladores, concejales, magistrados, defensores del Pueblo y miembros del Consejo de la Magistratura.
En cuanto a los dólares del colchón, la regularización deberá realizarse mediante medios financieros regulados por el Banco Central o la Comisión Nacional de Valores, o a través de escrituras públicas sobre inmuebles. La Unidad de Información Financiera deberá dictar normas complementarias y las presunciones previstas en la Ley de Procedimiento Fiscal no podrán utilizarse como único fundamento para determinar una discrepancia.
El nuevo régimen también contempla una reducción automática del 25% en determinadas multas por incumplimientos formales para MiPyMEs, personas humanas, sucesiones indivisas y entidades sin fines de lucro que no sean Grandes Contribuyentes. Además, podrán acceder a una reducción del 50% en multas formales no firmes o pendientes de pago quienes cumplan las condiciones establecidas por la norma.
Por otra parte, se modifica la escala de multas vinculadas con trabajadores rurales, con montos diferenciados según la gravedad de las infracciones. Desde el 1° de enero de 2027, esas escalas se actualizarán anualmente de acuerdo con la variación de la UVA. ARCA tendrá 30 días desde la publicación de la ley en el Boletín Oficial para establecer la normativa operativa.
Últimas noticias
Inocencia Fiscal II: nuevas reglas para regularizar dólares y multas
Agencia de Noticias del Interior
ECONOMÍA
Te puede interesar
Electrodomésticos: cierres y cambios reconfiguran la industria argentina
Agencia de Noticias del Interior
ECONOMÍA
Jalil tomó una bandera de la industria y reabrió el debate por la reforma tributaria
Agencia de Noticias del Interior
ECONOMÍA
La caída de la actividad reabre el debate sobre estímulos y pone presión sobre el programa económico
Agencia de Noticias del Interior
ECONOMÍA
La compra de dólares cedió en agosto, aunque siguió por encima del promedio del año
Agencia de Noticias del Interior
ECONOMÍA
Estados Unidos prepara una ofensiva de inversiones en Argentina
Agencia de Noticias del Interior
ECONOMÍA
Lo más visto
Estados Unidos prepara una ofensiva de inversiones en Argentina
Agencia de Noticias del Interior
ECONOMÍA
Cristina Kirchner mantiene su peso en la pelea interna del peronismo
Agencia de Noticias del Interior
POLÍTICA