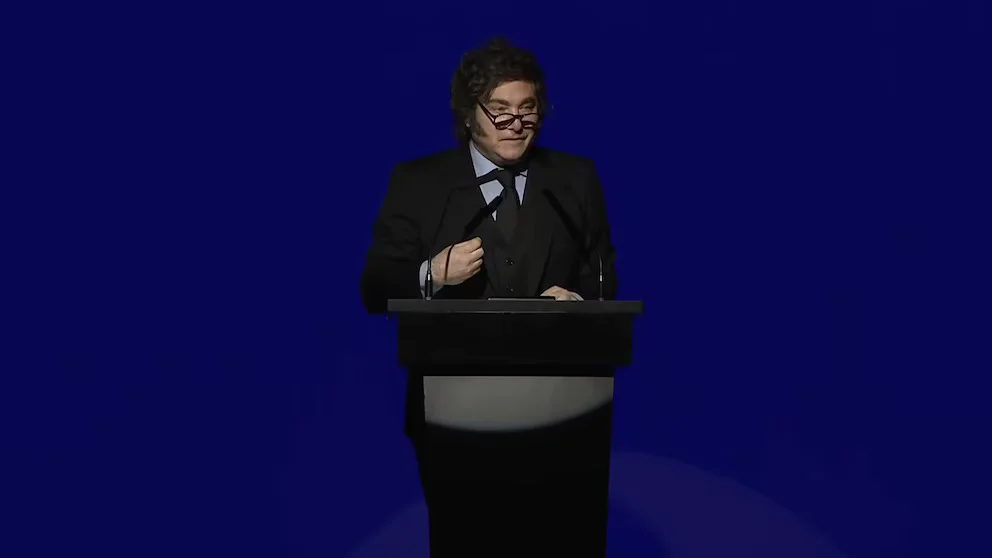
Milei defendió la apertura económica ante empresarios y fijó como meta integrar a la Argentina al 90% del mercado mundial
Agencia de Noticias del Interior
POLÍTICA13 de noviembre de 2026
Las pequeñas y medianas empresas que realicen inversiones productivas cuentan desde ahora con el procedimiento operativo para solicitar la devolución de los créditos fiscales del Impuesto al Valor Agregado (IVA) o utilizarlos para cancelar obligaciones tributarias. La Agencia de Recaudación y Control Aduanero (ARCA) formalizó el mecanismo que completa la implementación del Régimen de Incentivo a las Medianas Inversiones (RIMI), una herramienta diseñada para ampliar los beneficios fiscales a compañías que no acceden a los incentivos previstos para los grandes proyectos.
La puesta en marcha del sistema establece las condiciones que deberán cumplir las firmas alcanzadas para recuperar el IVA facturado en sus inversiones. El procedimiento se instrumentará mediante el Sistema Integral de Recupero (SIR), en articulación con el Sistema de Gestión de Inversiones (SGI), desde donde las empresas deberán gestionar las autorizaciones y los cupos correspondientes.
El régimen constituye una de las principales respuestas del Gobierno a los reclamos de sectores empresarios que venían solicitando un esquema de estímulos para las pequeñas y medianas compañías. El planteo apuntaba a equilibrar las ventajas fiscales que ofrece el Régimen de Incentivo para Grandes Inversiones (RIGI), destinado a proyectos de gran escala, y extender las herramientas de promoción hacia empresas con una capacidad de inversión menor.
Con la instrumentación del recupero del IVA, el RIMI completa una instancia fundamental para que los beneficios previstos puedan comenzar a utilizarse de manera efectiva. El mecanismo alcanza los créditos fiscales originados en inversiones productivas, siempre que hayan transcurrido tres períodos fiscales mensuales desde su cómputo. Una vez cumplido ese plazo, los montos podrán destinarse a cancelar impuestos propios o ser solicitados en devolución.
La normativa establece que podrán acceder las empresas comprendidas en el artículo 179 de la Ley 27.802, siempre que reúnan los requisitos exigidos conjuntamente por la Secretaría de Energía, la Secretaría de Agricultura, Ganadería y Pesca y la propia ARCA. Por lo tanto, no alcanza con haber realizado una inversión productiva: las compañías también deberán acreditar que cumplen las condiciones de encuadramiento establecidas para el régimen.
El calendario de presentaciones tendrá una frecuencia determinada. Las firmas podrán realizar hasta cuatro solicitudes durante cada año calendario, en los meses de febrero, mayo, agosto y noviembre. Esa organización fija ventanas específicas para tramitar el recupero y obliga a las empresas a preparar con anticipación la documentación necesaria.
Entre las condiciones administrativas, uno de los primeros pasos será contar con una presolicitud aprobada y con un cupo asignado a través del servicio web del Sistema de Gestión de Inversiones. Sin esa autorización previa, las compañías no podrán avanzar con el pedido de devolución o compensación de los créditos fiscales.
También deberán haber descontado el importe solicitado del saldo técnico a favor consignado en la última declaración jurada del IVA. Para cumplir con ese requisito tendrán que utilizar el código específico 22, identificado como SIR-RIMI-Ley 27.802-Artículo 183. La exigencia busca vincular el monto reclamado con la información declarada por el contribuyente ante el organismo recaudador.
A la documentación impositiva se sumará un informe profesional obligatorio en formato PDF. El documento deberá ser elaborado por un contador público independiente y certificar la razonabilidad y legitimidad de los créditos fiscales, su relación con las inversiones productivas y la existencia efectiva de los bienes involucrados.
El esquema de incentivos a la inversión se completa con otra herramienta aprobada por el Senado en octubre: el Régimen de Incentivo a las Inversiones Relevantes (RIIL). Ese programa está dirigido a empresas cuyos proyectos no reúnen las condiciones para ingresar al RIGI ni al RIMI. Contempla inversiones mínimas de 12 millones de dólares y prevé beneficios como la devolución del IVA y la amortización acelerada del Impuesto a las Ganancias.
Con estos mecanismos, el Gobierno busca establecer distintos niveles de estímulos fiscales según la dimensión de las inversiones y las características de las empresas. La habilitación del procedimiento para recuperar el IVA representa un paso decisivo para que las pymes puedan utilizar los beneficios del RIMI, aunque su aprovechamiento dependerá del cumplimiento de los requisitos y de los trámites previstos.