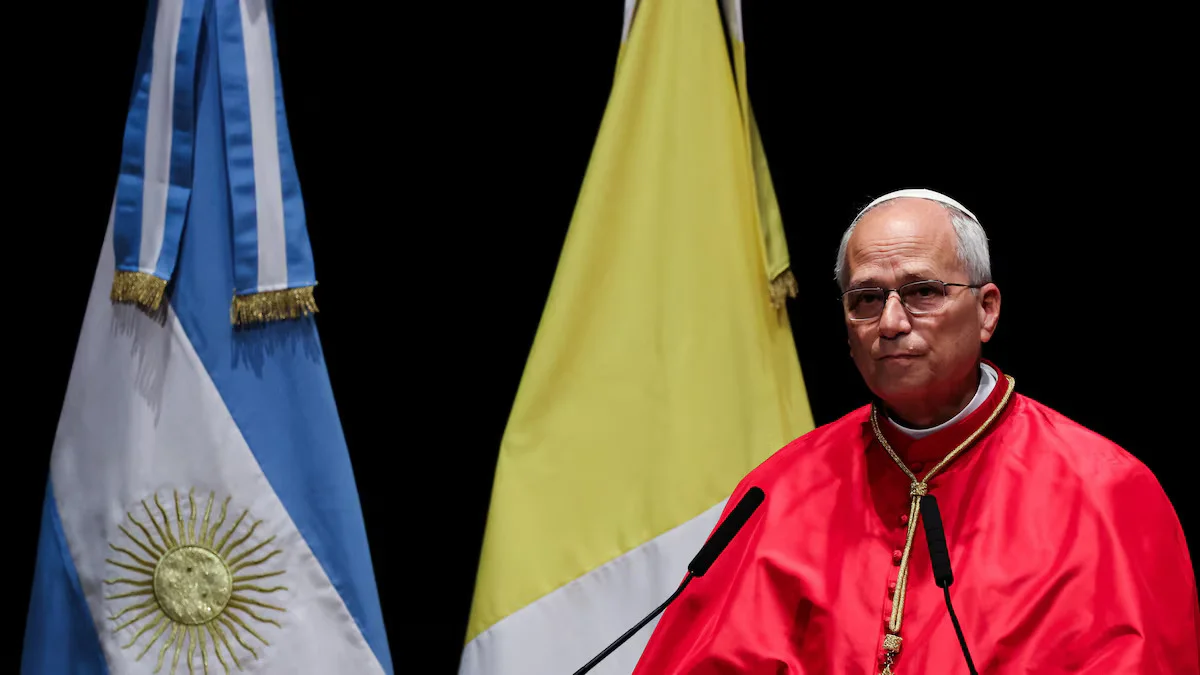
León XIV reclamó una economía al servicio de las personas, advirtió sobre la corrupción y pidió límites al poder político
Agencia de Noticias del Interior
POLÍTICA09 de noviembre de 2026
La creciente desconfianza de los inversores sobre la capacidad de pago de la Argentina volvió a quedar expuesta en los mercados internacionales. Aunque el Gobierno de Javier Milei atribuye buena parte de la suba del riesgo país a factores externos y al temor por un eventual regreso del kirchnerismo, los indicadores financieros muestran una vulnerabilidad mayor que la de otros países de la región. La escasez de reservas, los compromisos de deuda y las dudas sobre la disponibilidad de dólares para 2027 aparecen entre las principales preocupaciones.
El propio Milei reconoció esa particularidad al definir a la deuda argentina como un «activo beta agresivo», una expresión utilizada en el ámbito financiero para describir instrumentos que registran movimientos más pronunciados que el promedio del mercado. En otras palabras, cuando el contexto internacional empeora, los activos argentinos tienden a caer más que los de otros países, aunque también podrían recuperarse con mayor intensidad ante un escenario favorable.
Los números recientes reflejan esa característica. Después de la reelección de Lula da Silva en Brasil, el riesgo país brasileño aumentó 22 puntos, mientras que la prima de riesgo argentina trepó 46 puntos. Una reacción similar se produjo con el denominado efecto Trump: tras la derrota republicana en las elecciones de medio término estadounidenses, el indicador argentino llegó a 927 puntos, con un incremento de 95 unidades en apenas dos jornadas.
La comparación regional también expone la magnitud del problema. Un análisis de la Fundación Mediterránea estimó que, si los títulos argentinos hubieran evolucionado como los de Ecuador, el riesgo país local se ubicaría actualmente en torno de los 570 puntos, muy por debajo del nivel registrado.
El Gobierno apunta al riesgo electoral
Para Milei y el ministro de Economía, Luis Caputo, la explicación central está vinculada con la incertidumbre política y la posibilidad de que la oposición revierta el rumbo económico. El Presidente llegó a describir al kirchnerismo como una amenaza permanente para la estabilidad del programa y convirtió el concepto de «riesgo kuka» en uno de los argumentos centrales de su diagnóstico financiero.
Caputo también presentó una medición para respaldar esa interpretación. Su análisis compara las tasas de los bonos en dólares con vencimientos en 2027 y 2028. La diferencia entre ambos instrumentos, conocida como tasa forward, pasó del 12% al 22% en pocos meses. Para el equipo económico, ese comportamiento demuestra que los inversores incorporan un riesgo político adicional ante la proximidad de las elecciones.
Sin embargo, entre los economistas existen interpretaciones diferentes. Un informe de Jorge Vasconcelos, economista jefe de la Fundación Mediterránea, atribuye cuatro de cada diez puntos del incremento del riesgo país al deterioro de las condiciones internacionales, mientras que los seis restantes responderían a la desconfianza sobre la evolución del programa económico argentino.
Las reservas, el principal interrogante
Uno de los factores que más inquieta al mercado es la relación entre las obligaciones financieras y las divisas disponibles. Durante 2027, los vencimientos de deuda del Tesoro y del Banco Central alcanzarían los US$28.000 millones. Esa cifra representa el 56% de las reservas brutas y triplica las reservas netas.
Si se considera el conjunto de la deuda remanente, los compromisos equivalen a seis veces las reservas. La comparación con Brasil resulta significativa: ese país cuenta con reservas internacionales superiores a los US$360.000 millones, mientras que su deuda representa aproximadamente el doble de ese respaldo.
Además, las perspectivas de acumulación de dólares para el próximo año generan preocupación. El Banco Central compró US$16.000 millones durante 2026, pero Vasconcelos considera que ese resultado constituye un techo y no un piso para las proyecciones de 2027.
Entre los factores que podrían reducir el ingreso de divisas aparecen una menor emisión de obligaciones negociables de empresas privadas, menos colocaciones de deuda provincial y las dificultades para repetir las emisiones de bonos dolarizados destinadas al mercado local. Este último mecanismo le permitió al Gobierno captar más de US$5.000 millones durante este año.
Frente a ese escenario, algunos economistas plantean acelerar la compra de reservas, incluso si eso requiere una corrección cambiaria. Luciano Cohan, ex subsecretario de Programación Económica, sostuvo que un dólar de $1.800 no necesariamente provocaría un traslado significativo a los precios y podría contribuir a reducir la volatilidad de las tasas de interés.
Un 2027 con mayores necesidades de dólares
La demanda de divisas también podría aumentar por la dolarización de los ahorros durante el año electoral. Las estimaciones mencionadas contemplan compras por unos US$30.000 millones, casi el doble de las registradas en 2026. A eso se suma la posibilidad de que una baja en las cotizaciones internacionales del petróleo y la soja reduzca el superávit comercial esperado.
Otro interrogante es la continuidad del respaldo financiero de Estados Unidos. La eventual reducción de la asistencia impulsada por Scott Bessent podría limitar en unos US$20.000 millones la capacidad de apoyo externo que el Gobierno considera disponible.
Las señales políticas posteriores a las elecciones estadounidenses también alimentaron la cautela. Gary Litman, vicepresidente de la Cámara de Comercio estadounidense, advirtió que un gobierno dividido puede reducir la voluntad política y la capacidad de Washington para asistir financieramente a otros países.
En paralelo, los seguros contra un eventual incumplimiento de la deuda argentina, conocidos como CDS, alcanzaron los 972 puntos básicos. El encarecimiento de esos instrumentos refleja que los inversores buscan mayor protección frente a un escenario de incertidumbre.
La definición de Milei sobre los activos argentinos resume una parte del problema, pero la discusión de fondo pasa por la capacidad del programa económico para generar reservas suficientes y garantizar los vencimientos. Con un calendario financiero exigente y un año electoral por delante, el mercado sigue reclamando señales concretas de solvencia.