El dólar estable sostiene el carry trade, pero crece la cautela por las elecciones de 2027
ECONOMÍA Agencia de Noticias del Interior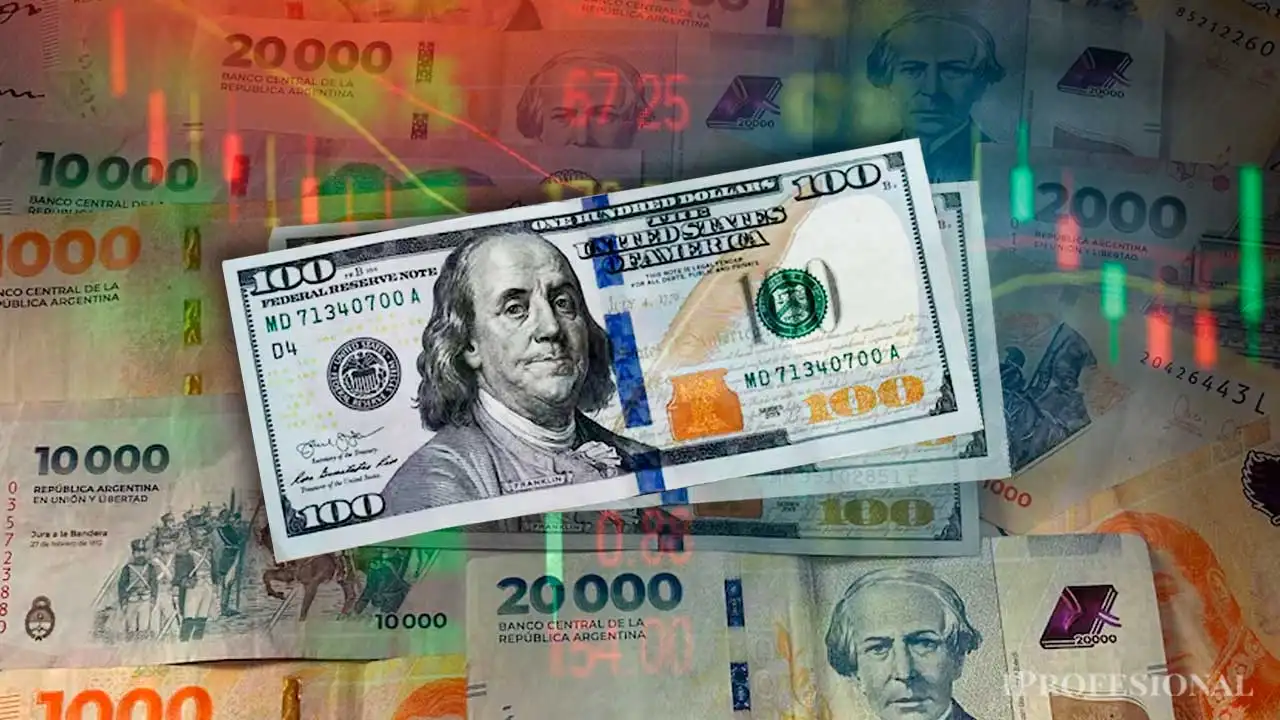
- La estabilidad del dólar mantiene atractivo el carry trade y favorece las inversiones en títulos nominados en pesos.
- Los inversores comienzan a priorizar instrumentos de corto plazo ante la incertidumbre política y económica.
- La diferencia de rendimientos entre los bonos AO27 y AO28 refleja una mayor percepción de riesgo para la deuda posterior a las elecciones de 2027.
- El Gobierno atribuye la calma cambiaria al superávit comercial, mientras los analistas también señalan intervenciones del Banco Central.
- La dolarización de carteras y la volatilidad internacional aparecen como amenazas para la continuidad de la estabilidad financiera.
- Los especialistas advierten que la acumulación de reservas netas será clave para afrontar las presiones cambiarias durante el ciclo electoral.
La estabilidad del dólar se convirtió en uno de los principales respaldos de la estrategia financiera del Gobierno, al mantener vigente el atractivo de las inversiones en pesos pese al aumento del riesgo país y las dudas sobre el escenario político y económico. Sin embargo, mientras los inversores continúan aprovechando las diferencias entre las tasas de interés y la evolución del tipo de cambio, crece la preferencia por instrumentos de corto plazo y se multiplican las advertencias sobre los riesgos asociados a las elecciones presidenciales de 2027.
El denominado carry trade, una estrategia que consiste en invertir en activos en pesos para obtener rendimientos superiores a la variación del dólar, conserva atractivo porque la depreciación cambiaria se mantiene contenida. De acuerdo con las estimaciones del mercado relevadas mensualmente por el Banco Central, las expectativas apuntan a una inflación cercana al 21% para los próximos doce meses y a una variación cambiaria del orden del 25%.
En ese contexto, los inversores no están abandonando masivamente las colocaciones en moneda nacional, aunque sí muestran una mayor inclinación por instrumentos con vencimientos próximos y disponibilidad rápida de fondos. Esa tendencia también se refleja en las últimas licitaciones del Tesoro, que concentraron la oferta en títulos de corto plazo y dejaron afuera bonos con vencimientos posteriores a 2027.
La deuda en pesos resiste y los bonos en dólares pierden atractivo
Los informes de consultoras y administradoras de fondos destacan el comportamiento relativamente favorable de los títulos ajustados por inflación y los vinculados al dólar, incluso en un escenario internacional adverso. Durante agosto y septiembre, algunos de los instrumentos de mejor desempeño registraron ganancias de hasta el 3,3% medidas al tipo de cambio contado con liquidación.
Las letras capitalizables del Tesoro, conocidas como Lecap, también continúan entre las alternativas consideradas por quienes esperan que la inflación mantenga una trayectoria descendente. Sin embargo, los analistas recomiendan priorizar los vencimientos cortos para reducir la exposición a posibles cambios en las condiciones financieras.
La cautela es mayor en los bonos nominados en dólares con vencimientos posteriores a las elecciones presidenciales. La diferencia entre los rendimientos de los títulos AO27 y AO28 refleja esa percepción: mientras el primero ofrece una tasa anual del 4,37%, el segundo alcanza el 11,9%.
Ambos instrumentos tienen características similares, pero vencen en momentos políticos diferentes. La brecha de rendimientos evidencia la prima que exige el mercado para asumir riesgos vinculados con un eventual incumplimiento, una reestructuración de la deuda o una conversión compulsiva de los compromisos en dólares.
Ante el encarecimiento del financiamiento, el ministro de Economía, Luis Caputo, decidió suspender la emisión del bono AO28, que permitía captar dólares de inversores locales para afrontar las necesidades financieras del Estado.
La intervención cambiaria detrás de la estabilidad
La evolución del dólar muestra un ritmo de depreciación cercano al 0,8% mensual en las mediciones punta a punta. Ese comportamiento alimentó las interpretaciones sobre una posible reedición de un esquema de ajuste gradual del tipo de cambio, aunque formalmente continúan vigentes las bandas de flotación.
El Gobierno atribuye la calma cambiaria al superávit comercial, con un saldo mensual superior a los 2.000 millones de dólares incluso durante la temporada de menor liquidación agropecuaria. Sin embargo, en el mercado también identifican intervenciones del Banco Central destinadas a moderar las variaciones de la cotización.
Entre los mecanismos señalados aparecen las operaciones con futuros y las ventas de bonos vinculados al dólar, que favorecen el desplazamiento de fondos desde posiciones dolarizadas hacia instrumentos en pesos. Esa estrategia, no obstante, puede limitar la capacidad de la autoridad monetaria para comprar divisas y acumular reservas.
Desde el equipo económico, Felipe Núñez defendió los resultados de la política oficial y sostuvo que la estabilidad del dólar, las compras de reservas y la resistencia de los títulos en pesos muestran la fortaleza del programa basado en el equilibrio fiscal, monetario y cambiario.
Las elecciones y las reservas, bajo la lupa
El principal interrogante es cuánto tiempo podrá sostenerse este escenario. La volatilidad internacional, el encarecimiento del crédito y una eventual dolarización de carteras antes de las elecciones de 2027 representan riesgos para la estabilidad financiera.
En agosto, la demanda de dólares por parte de los ahorristas alcanzó los 2.853 millones de dólares. Aunque el monto fue inferior al registrado en julio, los analistas advierten que la búsqueda de cobertura cambiaria continúa siendo significativa.
El equipo económico confía en que no se repetirá la fuerte dolarización previa a las elecciones legislativas de 2025. Sin embargo, distintos especialistas consideran probable que los inversores vuelvan a incrementar sus posiciones en moneda extranjera a medida que se acerque la contienda presidencial.
Los cuestionamientos también alcanzan al denominado blindaje de 75.000 millones de dólares que el Gobierno presenta como respaldo ante eventuales tensiones cambiarias. Un informe de Eco Go, dirigido por Marina Dal Poggetto, sostiene que esa cifra sobreestima tanto los ingresos esperados de la cuenta corriente como la disponibilidad efectiva de asistencia externa mediante los acuerdos de intercambio de monedas con Estados Unidos y China.
En paralelo, los analistas de SBS destacan que la acumulación de reservas netas será determinante para evaluar la capacidad oficial de atravesar el ciclo electoral. Así, aunque la estabilidad cambiaria continúa favoreciendo las inversiones en pesos, su sostenibilidad dependerá de la disponibilidad de divisas, la evolución de las expectativas y la confianza del mercado en el programa económico.
Últimas noticias
El Gobierno se adelanta a la oposición con una mega sesión para blindar el DNU 70
Agencia de Noticias del Interior
POLÍTICA
La Corte suspendió un artículo del DNU 70 sobre tierras rurales
Agencia de Noticias del Interior
JUDICIALES
El Banco Central aceleró las compras de dólares y ya supera la meta anual del FMI
Agencia de Noticias del Interior
ECONOMÍA
Milei cruzó a María O’Donnell y reavivó la polémica por el nazismo y la izquierda
Agencia de Noticias del Interior
POLÍTICATe puede interesar
El Banco Central aceleró las compras de dólares y ya supera la meta anual del FMI
Agencia de Noticias del Interior
ECONOMÍA
Stellantis no descarta cierres, pero mantiene sus inversiones en Argentina
Agencia de Noticias del Interior
ECONOMÍA
El Banco Nación amplió el crédito privado en $6,3 billones y lideró los hipotecarios
Agencia de Noticias del Interior
ECONOMÍA
La inflación porteña llegó al 1,8% en septiembre y anticipa presión sobre el índice nacional
Agencia de Noticias del Interior
ECONOMÍA
YPF comprará el 24,99% de YPF Luz por USD 430 millones y tendrá el control total
Agencia de Noticias del Interior
ECONOMÍA
El BCRA defendió las operaciones con oro y aseguró que ganó USD 2.505 millones en 2025
Agencia de Noticias del Interior
ECONOMÍA
El KIT 4.0 ofrece financiamiento de hasta 50% para inversiones tecnológicas de las pymes
Agencia de Noticias del Interior
ECONOMÍA
Argentina se suma al reclamo del G20 contra la sobrecapacidad industrial
Agencia de Noticias del Interior
ECONOMÍA
Rattazzi volvió a reclamar una dolarización y alertó por 2027
Agencia de Noticias del Interior
ECONOMÍA
Inocencia Fiscal: la reglamentación define las nuevas reglas
Agencia de Noticias del Interior
ECONOMÍA
Lo más visto
Una encuesta ubica a Milei mejor posicionado que Bullrich frente al peronismo
Agencia de Noticias del Interior
POLÍTICA
Diputados debate una ley para proteger la soberanía nacional
Agencia de Noticias del Interior
POLÍTICA
YPF comprará el 24,99% de YPF Luz por USD 430 millones y tendrá el control total
Agencia de Noticias del Interior
ECONOMÍALlaryora endureció su discurso contra el Suoem: “No dejaré desprotegidos a los cordobeses”
Agencia de Noticias del Interior
CÓRDOBAPasserini le marca la cancha al Suoem: mano firme y cero concesiones
Agencia de Noticias del Interior
CÓRDOBA